Cartão Alimentação: como escolher com segurança
Este guia explica como funciona o Cartão Alimentação, quais requisitos costumam ser exigidos e como avaliar ofertas com mais segurança, inclusive considerando valores e condições de uso. O conteúdo contextualiza o que é o benefício, para que serve e por que a escolha do fornecedor impacta aceitação, regras e controle. Informações práticas e leitura objetiva para decisões bem fundamentadas.
1) Decidir com clareza: o que você precisa confirmar antes de usar o Cartão Alimentação
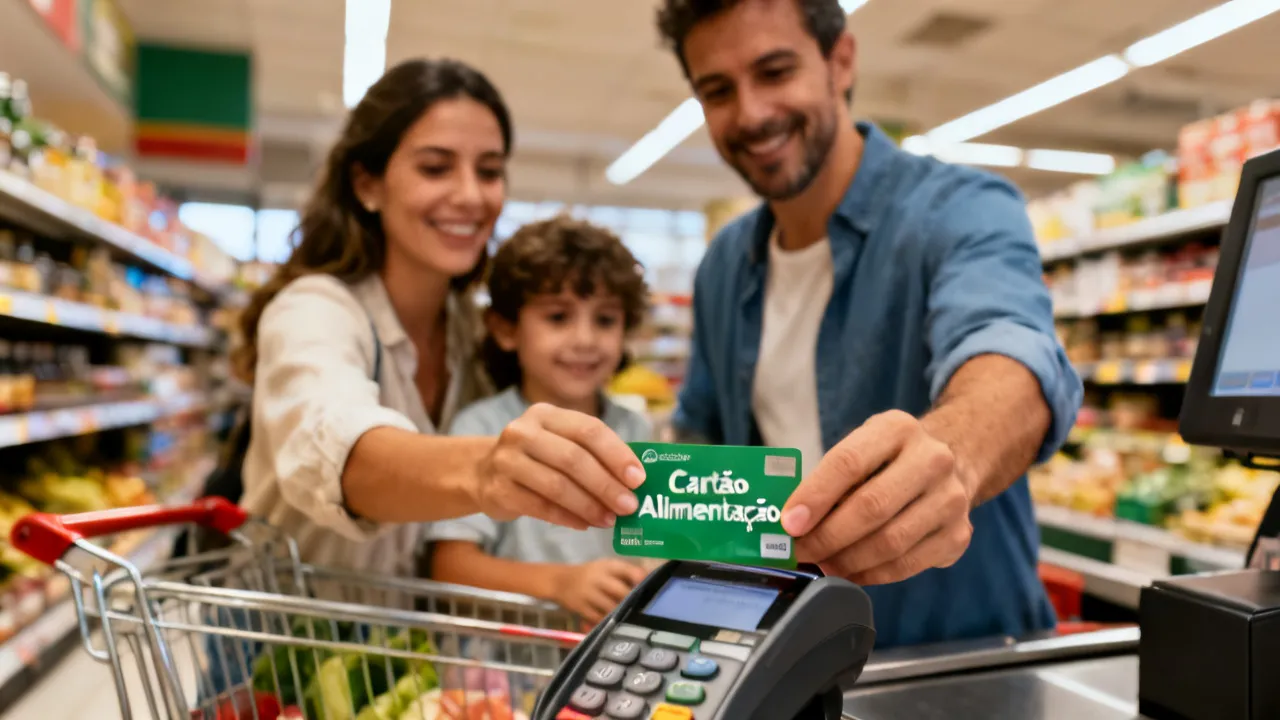
O Cartão Alimentação é, para muitos trabalhadores e famílias, a ponte entre uma política de apoio e a compra diária de itens essenciais. Na prática, a melhor forma de escolher — e utilizar com segurança — começa por entender regras de elegibilidade, aceitação na rede credenciada, modalidades de uso e condições do contrato do emissor/gestor. Ainda que “pareça simples”, detalhes operacionais definem a experiência: onde passa, o que costuma ser permitido e como o saldo é controlado.
Do ponto de vista de um especialista em serviços ao consumidor e benefícios corporativos, a recomendação central é: antes de decidir, revise as condições ligadas ao seu perfil (empresa/beneficiário), e valide as regras operacionais do fornecedor responsável pelo processamento do pagamento. Isso evita fricções no dia a dia — por exemplo, em compras em estabelecimentos que não estejam integrados à mesma rede.
Para transformar esse conselho em prática, vale criar uma lista de “checagens mínimas”. Pense como se você estivesse avaliando um serviço crítico: seu cartão será útil se, e somente se, for aceito nos lugares que você usa com frequência e se as transações forem processadas sem surpresas. Uma escolha bem informada reduz custos ocultos, diminui recusas e facilita a contestação quando algo sai errado. Ao mesmo tempo, reforça a segurança, pois deixa você menos dependente de “interpretações” e mais apoiado em políticas formais.
Antes de usar (ou antes de contratar), confirme também se há diferença entre uso presencial (loja física) e uso online (delivery/marketplace), caso essa modalidade exista no seu programa. Mesmo quando o programa diz que “aceita”, o meio de captura da transação pode variar, e isso impacta a aprovação do pagamento. Em cenários reais, muitas recusas acontecem não por indisponibilidade do cartão em si, mas por limitações na forma como o adquirente (a empresa que “recebe” o pagamento) categoriza a compra.
Outro ponto importante: verifique se o cartão é padrão nominal (vinculado a uma pessoa) ou não nominal (quando permitido por algumas políticas). Essa distinção impacta segurança e regras de substituição em caso de perda, além de afetar processos de bloqueio e desbloqueio. Também vale entender se há necessidade de cadastro em aplicativo ou portal, e se existem requisitos de senha, biometria ou confirmação adicional para autorizar pagamentos.
Por fim, para decidir com clareza, inclua a pergunta “o que acontece se eu tiver um problema?”. A resposta deve existir nos termos de uso: prazos de contestação, canal de atendimento, documentação mínima e fluxo de estorno/ajuste. Um cartão que funciona bem na rotina, mas tem um processo lento ou pouco transparente de resolução, pode se tornar frustrante — especialmente quando o beneficiário depende do benefício para o orçamento do mês.
2) Visão objetiva do Cartão Alimentação: conceito, finalidade e impacto no dia a dia
O Cartão Alimentação é uma ferramenta de pagamento destinada a facilitar o acesso a despesas relacionadas com alimentação. Em geral, sua lógica combina três elementos: critérios de concessão (quem tem direito), regras de utilização (quais despesas são aceitas) e infraestrutura de aceitação (a rede credenciada onde o cartão funciona).
Embora a execução possa variar por empregador, programa ou entidade gestora, o ponto comum é que o cartão busca dar previsibilidade ao beneficiário e padronizar a gestão do benefício. Para o público, a principal vantagem é a praticidade; para organizações, há ganhos de controle e conciliação.
No dia a dia, o cartão altera rotinas de consumo. Em vez de depender de múltiplas formas de reembolso ou de pagamentos por conta própria, o beneficiário passa a organizar suas compras conforme saldo e calendário de recargas. Isso pode ser positivo para quem prefere planejamento, mas também exige entendimento: se a pessoa não sabe como consultar extrato, ou se não compreende como categorias são analisadas, pode tentar compras “no limite” e sofrer recusas.
Do lado do contratante (empresa ou órgão que oferece o benefício), a ferramenta tende a reduzir trabalho administrativo, pois automatiza parte do processo de crédito e oferece relatórios e auditoria. Ainda assim, a empresa deve observar a qualidade do fornecedor: estabilidade da rede, clareza de regras e capacidade de atendimento. Em muitos casos, problemas não surgem por erro do beneficiário, mas por falha de integração entre sistemas e adquirentes. Quando isso ocorre, as consequências recaem sobre o usuário final, e a reputação do programa é afetada.
Outro impacto relevante é o comportamento do mercado: estabelecimentos credenciados e sistemas de automação de pagamento passam a conviver com categorias e regras específicas. Isso pode exigir mudanças de rotina para o comerciante (por exemplo, ajustar como itens são registrados no caixa). Quando a categorização do comércio é inconsistentes, os pagamentos podem ser recusados mesmo com saldo disponível.
Assim, considerar o cartão apenas como “cartão de crédito” é uma simplificação. Ele é uma solução de benefício, com governança, regras e integração. Quanto mais você entende o mecanismo por trás, mais fácil é antecipar situações e tomar decisões no momento certo.
3) Como “o preço” deve ser interpretado: taxas, encargos e custos indiretos
Ao falar em preço no contexto de Cartão Alimentação, é comum que o assunto seja tratado de forma superficial. Na realidade, os custos podem aparecer de diferentes maneiras: taxas administrativas, custos de emissão, despesas de manutenção, e também eventuais encargos embutidos na operação (por exemplo, relacionados a conferência, atendimento, rotinas de recarga ou procedimentos de reembolso).
Para tomar uma decisão racional, vale separar duas dimensões:
- Custos para o beneficiário: em muitos modelos, o beneficiário não tem “preço” direto. Ainda assim, pode haver repercussões indiretas via regras do programa (ex.: como saldo é convertido, limites de compra, prazos).
- Custos para o empregador/contratante: é nesse lado que costumam existir taxas de gestão, custos de integração e condições contratuais com fornecedores.
Como regra profissional, nunca baseie a escolha apenas em valores promocionais; avalie o conjunto de condições e a qualidade operacional (suporte, estabilidade da rede credenciada, transparência em extratos e políticas de contestação).
Nota importante: como você não forneceu valores específicos, este artigo evita números não verificáveis. Caso você tenha um orçamento, proposta ou tabela do fornecedor, posso ajudar a interpretar cada item com foco em custo total e riscos operacionais.
Para ampliar essa análise sem depender de cifras, observe como as taxas costumam ser estruturadas. Em contratos de benefícios, é comum haver pelo menos um componente fixo (ex.: emissão/manutenção por cartão) e um componente variável (ex.: taxa por recarga, taxa por transação, ou custo proporcional ao volume). Mesmo que a taxa seja pequena, ela pode crescer conforme o número de usuários e a frequência de créditos.
Também existe custo indireto, muitas vezes ignorado. Por exemplo: se o programa exige uma etapa manual para ajuste de saldo ou para tratar divergências, isso pode aumentar o custo interno do contratante (e o tempo de atendimento do beneficiário). Outro exemplo: um fornecedor que oferece extratos detalhados reduz retrabalho na contestação. Se o extrato for limitado, o beneficiário pode ter mais dificuldade para comprovar a transação e o processo de estorno torna-se mais demorado.
Um ponto que merece atenção é o que acontece com saldo remanescente. Dependendo das regras, pode haver carência, prazo de expiração, ou política de devolução. Essas condições, embora pareçam “detalhe”, afetam percepção de valor do benefício. Um custo aparentemente baixo pode se tornar caro para quem perde saldo por expiração ou por regras rígidas de competência.
Para um contratante, a questão do “preço” também envolve risco. Se o fornecedor tem alta taxa de recusa ou baixa taxa de sucesso na autorização, o custo operacional aumenta: suporte mais frequente, necessidade de reprocessamento e potenciais impactos na satisfação do usuário. Portanto, “custo total” é mais do que taxa administrativa; é resultado do desempenho do serviço.
Para um beneficiário, o “preço” pode se manifestar como esforço. Se para cada compra precisar ligar para suporte, ou se for difícil consultar extrato, a experiência piora. Mesmo sem cobrar diretamente do usuário, o fornecedor “cobra” em tempo e ansiedade. Esse tipo de custo é difícil de quantificar, mas é real.
4) Fornecedor e rede credenciada: por que isso muda tudo
O fornecedor (emissor/gestor do cartão e provedor da infraestrutura) influencia diretamente:
- Onde o cartão é aceito (rede credenciada e abrangência)
- Tempo de processamento (confirmação de transações e resolução de incidentes)
- Transparência (extratos, histórico, comunicação de recargas)
- Políticas de contestação (erros de pagamento e procedimentos de correção)
Na prática cotidiana, o beneficiário percebe esses pontos no momento do pagamento: se a rede não cobre o seu bairro/compras habituais, a experiência se deteriora. Por isso, ao avaliar fornecedores, trate o tema como “qualidade de serviço”, e não apenas como “produto”.
Um risco frequente é confundir “rede ampla no país” com “rede útil na minha região”. A abrangência pode existir em termos estatísticos, mas não necessariamente coincide com seus pontos de consumo. Por exemplo: um cartão pode ter aceitação alta em capitais, mas ter baixa densidade em cidades menores ou em determinados bairros periféricos. Para evitar essa falha, vale mapear estabelecimentos de uso real.
Como fazer isso de modo prático? Se você conhece os cinco ou dez estabelecimentos onde costuma comprar (supermercado, mercearia, atacarejo, hortifruti, padarias, mercados de bairro), confirme se eles estão efetivamente na rede e se a loja específica é processada corretamente. Quando possível, faça um “teste de aceitação” em um item básico. Essa validação reduz a chance de surpresa e também cria evidência caso ocorram problemas em seguida.
Além da aceitação, observe as características da rede em termos de experiência. Pergunte ao fornecedor como são tratados eventos como queda de conexão, falhas de leitora, ou instabilidade do processamento. Serviços de pagamento dependem de fluxos tecnológicos. Quando o fornecedor tem boa governança e rotinas robustas, essas falhas são mitigadas e o impacto na transação do usuário é menor.
Outro aspecto é a transparência. Extratos detalhados e histórico de transações permitem que você identifique rapidamente o que aconteceu: foi recusado, foi aprovado e depois estornado, ou houve retenção? Sem clareza, o beneficiário perde tempo e o suporte precisa de informações adicionais. Em muitos casos, um extrato simples demais transforma uma resolução rápida em um processo longo.
Por isso, ao avaliar fornecedores, não ignore documentos e relatórios. Considere também políticas de privacidade e segurança: se os dados pessoais do beneficiário são tratados com proteção adequada, se existe controle de acesso e se as credenciais do cartão são protegidas contra tentativas de fraude.
5) Regras de utilização e conformidade: como evitar recusas na hora da compra
Um dos principais motivos de frustração com Cartão Alimentação é a incompatibilidade entre o que o consumidor pretende comprar e o que as regras do programa aceitam. Mesmo quando o estabelecimento é credenciado, a aceitação pode depender do enquadramento do item e da forma como a transação é processada.
Recomenda-se:
- Verificar a lista de categorias aceitas (quando o fornecedor disponibiliza essa informação).
- Conferir limites por transação/dia/mês, quando houver.
- Entender regras de cancelamento e estorno, pois incidentes acontecem — e a rapidez do procedimento muda o impacto no orçamento.
Do ponto de vista técnico, esses detalhes dependem das integrações do fornecedor com os adquirentes e do mapeamento de categorias no processamento. Por isso, a orientação “confie em todos os lugares” costuma ser arriscada: o correto é validar a rede e as regras aplicáveis.
Para evitar recusas, pense em três camadas: saldo, categoria e forma de pagamento. Primeiro, saldo: muitos usuários tentam compras sem conferir atualização de créditos ou sem considerar bloqueios temporários. Segundo, categoria: o sistema pode recusar itens que parecem “alimentação”, mas são registrados pelo estabelecimento em categorias diferentes (por exemplo, produtos que o comércio vende como parte de um conjunto, ou itens considerados não elegíveis pelo programa). Terceiro, forma de pagamento: em transações com tecnologia específica, como terminais diferentes, pode haver variação na categorização.
Um exemplo comum de frustração ocorre quando o beneficiário tenta pagar com itens mistos. Suponha que o carrinho tenha alimentos e produtos que, embora vendidos no mesmo local, são categorizados em “itens não elegíveis”. O cartão pode recusar a transação inteira ou apenas parte (dependendo do fluxo do adquirente). Isso é especialmente relevante em estabelecimentos que não têm processos de segregação por categoria. Nesse caso, a orientação prática é tentar separar itens elegíveis de não elegíveis, quando possível, ou pagar com outro método os itens não contemplados.
Outra causa recorrente é limite. Mesmo quando o usuário tem saldo, pode haver restrição de valor máximo por transação. Isso costuma ocorrer quando existe política de proteção contra fraudes ou para padronizar controle. Se você compra frequentemente produtos de valor alto em uma única compra, vale planejar para não exceder o teto. Se existe limite diário ou mensal, o controle fica ainda mais importante.
Estorno e cancelamento também precisam estar claros. Em um mundo real, máquinas falham, internet cai, o terminal pode não completar a autorização, e o pagamento pode ficar pendente. Por isso, pergunte (e guarde) o fluxo: quando o pagamento falha, ele estorna automaticamente? Em quanto tempo? Aparece como pendente em extrato? Qual canal resolve? Essas respostas evitam ansiedade e ajudam a organizar orçamento enquanto o caso é tratado.
Também é útil entender o conceito de “bloqueio”. Alguns programas bloqueiam o uso por segurança quando detectam inconsistências. Se isso acontece, pode ser necessário desbloqueio por suporte. Quanto mais claro for o processo de desbloqueio, menor o impacto na rotina.
6) Requisitos e condições para adesão: quem normalmente participa do programa
Os requisitos do Cartão Alimentação podem variar conforme o arranjo do programa (por exemplo, política interna de uma empresa, acordos setoriais e regras do gestor). Ainda assim, há padrões comuns:
- Vínculo elegível (como relação laboral ou enquadramento institucional do beneficiário, quando aplicável).
- Ativação cadastral (documentos e validações de perfil, quando exigidos).
- Recargas programadas (calendário de créditos e critérios de competência/participação).
- Termos de uso (condições contratuais e políticas operacionais).
Se você estiver escolhendo um fornecedor para uma organização, a diligência deve incluir exigências de conformidade, governança e rotinas de atendimento. Se você é beneficiário, concentre-se na clareza das regras e na facilidade de consulta de saldo e histórico.
Além desses pontos, vale observar que alguns programas exigem validação inicial e, depois, manutenção de elegibilidade. Isso pode incluir atualização cadastral, prova de vínculo contínuo (em cenários específicos) e regras sobre desligamento. Um desligamento em meio a um ciclo pode afetar se o crédito já foi concedido e como a política trata saldo remanescente.
Outra etapa importante é a ativação do cartão. Alguns emissores exigem que o beneficiário confirme dados ou finalize o cadastro antes de conseguir usar. Se o processo não for bem comunicado, o beneficiário pode tentar utilizar sem estar habilitado e enfrentar recusas que não são “falha do cartão”, mas etapa pendente. Portanto, é essencial que exista comunicação clara desde a adesão: quando o cartão chega, como ativar e em que prazo está liberado.
Se a recarga é programada, veja o calendário: pode haver liberação por competência mensal, por contrato de trabalho, ou por regras de participação em determinada faixa. Entender o calendário ajuda a evitar tentativas de compra antes do crédito. Em algumas operações, há atualização em horários específicos do dia. Se você tenta comprar logo antes de uma recarga, pode haver divergência entre expectativas e saldo disponível.
Para contratantes, também é relevante saber como é a gestão de inclusão e exclusão de beneficiários. Existe prazo para incluir novos funcionários? E para desativar quando alguém sai? Essas regras afetam custo e governança, pois créditos concedidos a quem não deveria receber (ou não concedidos a quem deveria) podem gerar disputas e retrabalho.
Além disso, requisitos de conformidade incluem políticas de proteção de dados. Dependendo do país, podem existir obrigações legais sobre armazenamento e processamento de dados pessoais. Um fornecedor maduro tende a ter políticas de privacidade claras, controles de acesso e práticas de segurança de informações. Para o beneficiário, isso influencia a confiança no programa; para o contratante, influencia risco de compliance.
Por fim, considere acessibilidade. Alguns programas oferecem canais de suporte e consulta com acessibilidade (por exemplo, atendimento via telefone e canal digital). Para beneficiários, isso é parte do requisito prático: se o suporte é difícil de acessar, o benefício perde efetividade.
7) Tabela comparativa: como avaliar ofertas de Cartão Alimentação (sem links)
| Critério | O que comparar | Por que importa |
|---|---|---|
| Preço e custo total | Taxas administrativas, custos de emissão/manutenção e condições de recarga. | Evita “custo escondido” e melhora previsibilidade orçamentária. |
| Rede credenciada | Abrangência em supermercados, mercearias e varejo alimentar da sua rotina. | Determina se o cartão realmente funciona no dia a dia. |
| Regras de utilização | Categoria de compras, limites por transação e política de recusas. | Reduz frustrações e diminui tentativas mal-sucedidas. |
| Transparência | Extrato detalhado, histórico de transações e rastreio de recargas. | Facilita controle pessoal e auditoria interna. |
| Atendimento e resolução | Canal de suporte, prazos para tratativa e política de estorno. | Incidentes acontecem; a diferença está na recuperação. |
| Segurança e gestão | Rotinas de bloqueio/desbloqueio, autenticação e proteção contra uso indevido. | Garante continuidade e reduz riscos operacionais. |
Para tornar essa tabela mais “acionável” na vida real, inclua também perguntas que normalmente não aparecem em folhetos comerciais. Por exemplo: como o fornecedor lida com reclamações recorrentes na mesma região? Há uma instância de melhoria contínua para integrações com estabelecimentos? Existe relatório de desempenho (por taxa de autorização, por tempo médio de resolução, por volume de incidentes)? Esses itens ajudam a identificar se o fornecedor apenas comercializa e entrega “no papel”, ou se monitora qualidade operacional.
Outro ponto: verifique se o fornecedor tem clareza sobre política de substituição de cartão e prazos. Cartões podem ser perdidos, danificados ou bloqueados. Saber como é o processo de substituição, custos envolvidos e prazo de disponibilidade do novo cartão afeta a continuidade do benefício.
Também vale analisar o que acontece com o acesso ao portal/app. Alguns fornecedores oferecem acesso para beneficiários, outros apenas para o contratante. A experiência muda. Se o beneficiário não consegue ver extrato facilmente, o suporte é acionado com mais frequência. Isso eleva custo e aumenta filas.
Na comparação, considere ainda o suporte ao contratante: relatórios para controle, exportação de histórico, integrações com sistemas internos da empresa e capacidade de auditoria. Uma boa plataforma melhora o trabalho administrativo e reduz risco de erro humano.
Em resumo, trate cada linha da tabela como um “contrato de experiência”: não é só o que promete, é como entrega.
8) Guia passo a passo (condições e requisitos recomendados) para uma escolha segura
- Defina seu objetivo real: você quer praticidade imediata como beneficiário ou precisa de governança e custos controlados como contratante?
- Liste suas rotinas de compra: identificar os tipos de estabelecimentos que você usa com frequência ajuda a medir a efetividade da rede.
- Peça a política de utilização: confirme categorias aceitas, limites e como funcionam recusas.
- Valide a transparência do extrato: verifique se o histórico de transações e recargas é claro e atualizado.
- Compare o custo total: não foque apenas no “valor do cartão”; inclua taxas e condições do contrato.
- Verifique SLA de atendimento: procure prazos de resposta e critérios para estornos/ajustes.
- Exija termos contratuais completos: condições de recarga, bloqueio, substituição e responsabilidades.
- Faça um teste de aceitação: se possível, valide com transações em estabelecimentos típicos antes de ampliar uso.
Para tornar esse passo a passo ainda mais seguro, você pode adicionar sub-etapas que aumentam a previsibilidade do processo. Por exemplo:
- Documente os testes: se você fizer uma compra teste, guarde comprovante e, se ocorrer recusa, anote data, horário e valores. Isso acelera o suporte.
- Simule diferentes cenários de compra: inclua situações típicas, como compra com valor próximo ao limite, carrinho misto (elegível e não elegível) e tentativa em horário de pico.
- Verifique políticas de pendência: entenda como aparecem transações “em processamento”. Isso reduz ansiedade e evita repetição de tentativa que pode gerar múltiplas autorizações.
- Planeje contingência: identifique um método alternativo para situações em que o cartão recuse. Ter um plano reduz impacto no orçamento do mês.
Se você é contratante, o guia também pode incluir passos de governança. Por exemplo: defina responsáveis internos para tratar incidentes (RH, financeiro ou benefícios). Exija relatórios periódicos do fornecedor e crie indicadores simples: número de recusas por região, tempo médio de estorno e taxa de resolução no primeiro contato. A gestão baseada em dados reduz conflitos e melhora a experiência do beneficiário.
Se você é beneficiário, o foco é reduzir fricção. Você pode organizar um “checklist” pessoal: (1) conferir extrato antes de compras; (2) consultar categorias aceitas quando disponível; (3) manter canal de suporte em local acessível; (4) ter comprovantes das transações; (5) saber como solicitar correção.
Um hábito que costuma funcionar: antes do início de um mês, revise o saldo remanescente e o calendário de recarga. Assim você sabe quanto tem para planejar compras e diminui a chance de tentar pagar quando não há crédito suficiente.
9) Condições comuns que podem gerar problemas (e como prevenir)
Mesmo com um Cartão Alimentação bem implementado, alguns cenários são previsíveis:
- Saldo insuficiente no momento do pagamento: verifique extratos e datas de recarga.
- Categoria de compra não permitida: reduza tentativas “no escuro” consultando políticas do fornecedor.
- Estabelecimento credenciado, mas com integração diferente: confirme se a unidade específica está integrada.
- Operações em horários de pico: pode haver incidentes pontuais; ter suporte ágil reduz o impacto.
Uma abordagem profissional é tratar o uso como um processo: checar saldo, conhecer categorias e manter registros de transações para contestação quando necessário.
Para prevenir problemas, vale entender como cada categoria de falha se manifesta. “Saldo insuficiente” geralmente aparece como recusa imediata. Se o extrato não estiver atualizado, pode haver confusão entre crédito que ainda não caiu e tentativas de compra. Por isso, é útil verificar também se existem horários de processamento. Alguns sistemas atualizam em janelas específicas e o saldo pode aparecer com atraso.
“Categoria não permitida” é mais sutil. Às vezes o pagamento é recusado sem explicação clara para o usuário. A solução preventiva é conhecer a política: quais categorias são elegíveis e como itens são classificados no comércio. Como regra prática, em compras de itens que podem ser considerados “fronteiriços” (por exemplo, produtos em geral vendidos no mesmo varejo, mas enquadrados de forma diferente), prefira separar a compra ou escolher itens claramente elegíveis.
“Estabelecimento credenciado, mas com integração diferente” costuma ocorrer quando há diferença de unidade, ou quando o estabelecimento mudou de adquirente/terminal. Um cartão pode funcionar no mesmo tipo de loja em um bairro, mas recusar em outra unidade porque o terminal utiliza outra configuração ou categorização. Para prevenir, confirme unidades específicas e, se possível, crie uma rota de estabelecimentos “testados”.
“Horários de pico” se relaciona a instabilidade momentânea. Uma recusa nesse contexto pode não significar que o cartão não serve, mas que a autorização falhou naquele instante. A prevenção aqui é reduzir tentativas repetidas em sequência sem verificar status. Se existe opção de consultar transação pendente, use antes de insistir. E, se o problema persistir, acione suporte com dados.
Há ainda um conjunto de problemas que envolve segurança e bloqueio. Em caso de suspeita de fraude, o cartão pode ser bloqueado automaticamente. Isso pode ser inconveniente, mas é necessário para proteção. Para prevenção, mantenha dados atualizados, evite comportamentos que possam parecer incomuns para o sistema (como múltiplas tentativas rápidas) e saiba como destravar via suporte.
Outro problema relevante é “erro de extrato”. Às vezes a compra é aprovada no caixa, mas o extrato demora para refletir. Ou ocorre o oposto: o extrato registra um desconto que depois é estornado. Para lidar com isso, preserve comprovantes, monitore extrato com paciência e saiba quais prazos são considerados normais pelo fornecedor.
Por fim, problemas de atendimento são parte do risco. Mesmo que o fornecedor resolva tecnicamente, ele precisa resolver com clareza e prazos adequados. Se você não consegue obter informações sobre o status, o conflito se prolonga. Por isso, desde o início, defina canal e fluxo de contato.
10) Perguntas frequentes (FAQs)
O que é Cartão Alimentação?
O Cartão Alimentação é um meio de pagamento voltado ao custeio de despesas ligadas à alimentação, com regras de elegibilidade e condições de uso definidas pelo programa e pelo fornecedor/gestor.
Como saber se o estabelecimento aceita o Cartão Alimentação?
Você deve confirmar a rede credenciada do fornecedor e, idealmente, verificar se a unidade específica está integrada. Mesmo dentro de “rede”, a aceitação pode variar por processos e categorização das transações.
Na prática, quando houver dúvida, vale observar evidências: a presença do terminal compatível, sinalização do benefício, experiência prévia de pessoas na região e, se permitido pelo fornecedor, a consulta de estabelecimentos. Em casos onde existe ambiguidade, o melhor é fazer um teste pequeno e observar como o pagamento é registrado no extrato.
Quais requisitos são necessários para receber ou usar o cartão?
Geralmente envolvem elegibilidade conforme o vínculo do beneficiário (quando aplicável), cadastro/ativação e aceitação das condições do programa. Os detalhes dependem do arranjo do empregador ou entidade gestora.
Além do básico, pode existir exigência de atualização cadastral, confirmação de dados de contato e, em alguns modelos, necessidade de senha ou validações de segurança. Se a política não estiver clara, a recomendação é pedir por escrito os passos de ativação e os prazos para liberação do uso.
O Cartão Alimentação tem taxas?
Pode haver taxas administrativas ou custos operacionais definidos para o modelo do contrato (muitas vezes assumidos pelo contratante). O beneficiário deve revisar as condições fornecidas e, quando houver dúvidas, solicitar transparência no orçamento.
Mesmo quando o beneficiário não paga diretamente, podem existir custos indiretos no programa. Por exemplo, taxa de manutenção pode ser repassada ao custo total do contrato ou impactar regras como limites e prazos. Por isso, a transparência é importante para quem decide e para quem usa.
O que fazer se uma compra for recusada?
Primeiro, verifique saldo e categoria do item. Se a recusa persistir em estabelecimento credenciado, acione o suporte do fornecedor, mantendo dados da transação para análise e eventual estorno/ajuste conforme as condições do programa.
Uma boa prática é não repetir a compra imediatamente sem checar status. Se a transação ficar pendente, múltiplas tentativas podem gerar confusão no extrato. Se for possível, peça ao estabelecimento que retorne o comprovante com detalhes da tentativa (data, valor, identificação do terminal) para facilitar o rastreio.
Como consultar extrato e histórico de transações?
Normalmente o fornecedor disponibiliza consulta de saldo e histórico por canais definidos no programa. A recomendação é manter registros para resolver rapidamente divergências.
Para reduzir atrito, procure saber: o extrato tem atualização em tempo real ou em lotes? Ele lista transações pendentes? Ele mostra motivo de recusa? Se o extrato for detalhado, sua vida fica mais fácil em casos de divergência.
Existe limite de compra?
Em alguns programas, podem existir limites por transação ou período. Isso deve constar nas condições do cartão e no regulamento do benefício.
Se houver limite, vale planejar compras mais altas em parcelas e manter atenção ao calendário. Em programas com limite mensal, organizar o orçamento ajuda a evitar recusas próximas ao fechamento do ciclo.
11) Contexto regulatório e fontes para decisões mais seguras
Como a implementação do Cartão Alimentação pode depender do enquadramento legal e das regras de cada programa, é prudente basear a sua análise em materiais oficiais do seu país e, quando aplicável, em normas e diretrizes de entidades competentes. Para orientar decisões de forma responsável, recomenda-se consultar:
- Publicações governamentais e portarias relacionadas a benefícios de alimentação e sua regulamentação.
- Relatórios e diretrizes de entidades do setor financeiro e de pagamentos.
- Documentação oficial do fornecedor/gestor (regulamento do cartão, termos de uso e política de privacidade).
Nota: como você não indicou país/município e não forneceu valores ou nomes de fornecedores, este texto permanece propositalmente geral e evita citar estatísticas específicas não sustentadas por uma fonte indicada. Se você disser o país e a cidade (ou apenas o país), posso adaptar a redação com referências locais e ajustar requisitos típicos do mercado.
Mesmo sem entrar em leis específicas, é importante compreender o “porquê” da recomendação regulatória. Programas de benefício envolvem: (1) regras sobre elegibilidade e finalidade; (2) controle e auditoria; (3) segurança de dados pessoais; (4) procedimentos de contestação e resolução de problemas; (5) proteção ao consumidor/beneficiário. Quando um fornecedor segue boas práticas e cumpre normas, ele tende a reduzir riscos operacionais e a aumentar a previsibilidade do serviço.
Se você é contratante, a atenção regulatória também inclui aspectos de governança: como os créditos são concedidos, quais trilhas de auditoria existem, se há mecanismos para tratar fraudes e como são tratadas divergências. Uma empresa que contrata um fornecedor sem diligência pode enfrentar problemas de compliance, custos adicionais e desgaste com os beneficiários.
Se você é beneficiário, a recomendação é outra: leitura de termos e entendimento de direitos e deveres. Mesmo que você não queira ser “especialista”, saber onde encontrar regras e como acionar suporte quando ocorre erro é parte da segurança.
Em termos práticos, procure três documentos ao avaliar qualquer programa: (1) regulamento/termos de uso do cartão; (2) política de privacidade; (3) política de atendimento e contestação (ou seção equivalente dentro dos termos). Quanto mais claras essas partes estiverem, menor a probabilidade de conflitos.
Outra fonte útil, sem necessariamente ser regulatória, é o histórico de reclamações e a reputação do fornecedor. Isso pode ser feito com buscas em canais públicos e relatos de beneficiários. Embora não seja prova legal, ajuda a identificar padrões. Se há queixas recorrentes sobre estorno demorado, rede reduzida ou suporte ineficiente, isso deve ser considerado no seu processo de decisão.
12) Recomendações finais: como transformar o Cartão Alimentação em gestão inteligente
O Cartão Alimentação funciona melhor quando a decisão é baseada em critérios práticos: aceitação real na sua rotina, clareza de regras, transparência no extrato e capacidade de suporte em caso de incidentes. Para contratantes, a leitura deve incluir custo total e governança; para beneficiários, o foco deve recair sobre previsibilidade e entendimento das regras.
Se você quiser, compartilhe (i) o país, (ii) sua cidade “nearby” ou região, (iii) o tipo de uso (pessoal ou corporativo) e (iv) os pontos que você viu em uma proposta (incluindo valores e condições). Assim, eu monto uma avaliação comparativa mais específica e alinhada ao seu cenário.
Para encerrar de forma prática, a “gestão inteligente” do Cartão Alimentação pode ser organizada em hábitos simples. Primeiro, o hábito de consulta: verificar saldo e extrato antes de semanas de compras intensas. Segundo, o hábito de planejamento: organizar compras maiores respeitando limites e possíveis janelas de recarga. Terceiro, o hábito de organização de evidências: manter comprovantes e registros de tentativas, principalmente quando houver recusa em estabelecimento credenciado. Quarto, o hábito de comunicação: saber quais dados fornecer ao suporte (data, valor, local, tipo de item, se houve recusa ou pendência).
Em seguida, pense na gestão como ciclo contínuo. Quando você identifica um problema recorrente em um estabelecimento (por exemplo, sempre recusa em determinada unidade), você pode ajustar sua rotina e reduzir o atrito. Do ponto de vista do contratante, esse tipo de informação ajuda o fornecedor a corrigir integrações ou melhorar mapeamento de categorias. Ou seja: gestão inteligente não é apenas do beneficiário; pode ser também do gestor do benefício, que utiliza feedback como insumo de melhoria.
Uma outra camada de gestão inteligente é a educação interna do beneficiário. Empresas frequentemente oferecem comunicado inicial, mas muitos detalhes se perdem. Um material simples, com exemplos de compras elegíveis e orientações sobre como evitar recusas, pode melhorar muito a experiência. Se houver espaço para isso, a gestão pode incluir: perguntas frequentes, tutorial de consulta de saldo, instruções de ativação, e fluxo de como contatar suporte com rapidez.
Por último, mas não menos importante, é a mentalidade de “segurança”. Benefícios são sensíveis. Evite compartilhar dados do cartão, não acredite em orientações de terceiros para “burlar” regras, e não tente repetidamente transações recusadas sem entender o motivo. Se um cartão falhar, a postura inteligente é registrar informações e acionar suporte com base em dados, não em tentativa aleatória.
Quando todos esses elementos se combinam — clareza antes do uso, entendimento de regras, avaliação da rede credenciada, atenção a custos totais e um plano de resolução de incidentes — o Cartão Alimentação deixa de ser fonte de frustração e se transforma em ferramenta realmente útil para o orçamento e para a rotina. A diferença entre “funcionar” e “funcionar bem” raramente está apenas no cartão; está no ecossistema que o sustenta.
-
1

A Guide to Cost-Efficient Small Electric Cars for Seniors
-
2
Mastering Debt Consolidation: Boost Your Credit Score and Manage Interest Rates
-
3
Your Guide to Loans, Credit Checks, and Interest Rates
-
4
Affordable Independent Living: Finding the Right Senior Housing
-
5
Guide to Senior Living Apartments: Affordable and Comfortable Environments