Simulador Minha Casa: guia para planejar sua conquista
Este guia explica como usar um Simulador Minha Casa para planejar orçamento e avaliar cenários com base em parâmetros de financiamento. Em termos objetivos, simuladores digitais servem para estimar parcelas, prazos e possíveis custos associados, apoiando decisões. Ao comparar opções, o usuário reduz incertezas e prepara melhor a documentação.
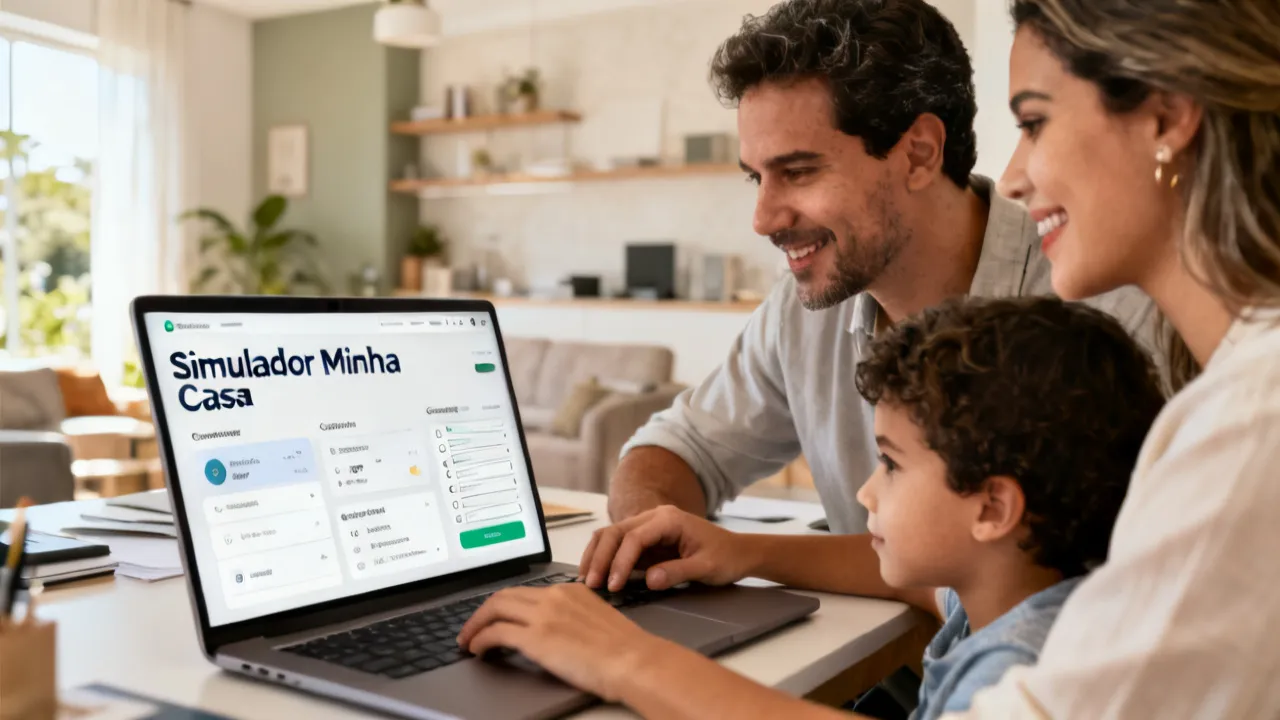
Planeje sua decisão com o Simulador Minha Casa
Usar um Simulador Minha Casa é uma forma prática de organizar expectativas financeiras antes de avançar em qualquer contratação. Em vez de depender apenas de estimativas genéricas, o simulador permite que você teste cenários (como renda, valor pretendido, prazo e condições de entrada) e transforme dúvidas em comparações mais claras. Para quem está montando um plano de aquisição com base em regras e custos reais, essa etapa reduz retrabalho e ajuda a chegar mais preparado às próximas fases do processo.
Quando a pessoa decide buscar moradia, é comum que ela tenha uma âncora mental: “qual parcela eu consigo pagar?”. Só que, na prática, a decisão completa envolve muito mais do que parcela. Envolve o que a família consegue manter ao longo do tempo, como o orçamento reage a mudanças e quais despesas aparecem simultaneamente ao financiamento. Um simulador bem utilizado “puxa” essas variáveis para a conversa, permitindo que você enxergue o compromisso com antecedência.
O que é, de fato, um “Simulador Minha Casa” e por que ele importa
Um simulador é uma ferramenta de cálculo que, a partir de informações fornecidas pelo usuário, estima resultados financeiros do tipo: valor da parcela, prazo e, em muitos casos, capacidade de pagamento sob determinadas condições. No contexto de moradia, o objetivo costuma ser orientar planejamento, permitindo que o usuário entenda como mudanças em variáveis impactam o custo final ao longo do tempo.
Do ponto de vista de governança do consumidor, simuladores também ajudam a separar o “desejo” do “cálculo”. Isso é especialmente relevante quando se considera que custos podem incluir taxas, seguros, custos administrativos e obrigações contratuais — e que cada instituição pode adotar critérios próprios para elegibilidade e composição de encargos. Assim, o simulador atua como uma checagem inicial, não como uma aprovação formal.
Além disso, um simulador funciona como um “tradutor” entre conceitos financeiros e linguagem cotidiana. Em vez de o usuário ter dificuldade para entender o efeito de um aumento de prazo, o resultado aparece de forma direta. Em vez de a pessoa achar que “a entrada resolve tudo”, o sistema mostra como o valor financiado e o tempo de pagamento conversam entre si.
Outra razão pela qual a ferramenta importa é a previsibilidade. Mesmo que a realidade final possa variar por conta de condições vigentes, o simulador ajuda a reduzir o espaço para surpresas. O consumidor passa a entender que pequenas diferenças de prazo e entrada podem alterar bastante o custo total ao longo dos anos — e isso permite planejar reservas, negociar possibilidades e ajustar o projeto de compra.
Como a ferramenta se integra ao seu planejamento
Um bom uso do Simulador Minha Casa segue uma lógica simples: você insere dados, observa resultados e volta para ajustar variáveis até encontrar um cenário consistente com sua realidade. Em geral, essa rotina se apoia em três pilares:
- Orçamento mensal: compreender quanto sobra após despesas essenciais.
- Ritmo de pagamento: avaliar prazos e impacto no montante total estimado.
- Condições do negócio: considerar entrada, custo total e eventuais exigências.
Em termos objetivos, a simulação funciona como “mapa preliminar” para apoiar a tomada de decisão. A etapa seguinte — análise documental, validação cadastral e adequação às regras aplicáveis — é conduzida por instituições financeiras ou programas específicos.
Para integrar a simulação ao planejamento, uma boa prática é registrar os cenários em uma planilha (ou caderno) com pelo menos: valor do imóvel pretendido, valor de entrada, prazo estimado e parcela projetada. Com isso, você compara as alternativas sem depender apenas da memória. Em períodos de ansiedade, a mente tende a selecionar apenas o melhor cenário; a planilha ajuda a manter o foco em critérios objetivamente definidos.
Também vale inserir no planejamento fatores que o simulador, em geral, não calcula com profundidade. Por exemplo: custo com mudança (frete, adaptações), despesas recorrentes do imóvel (condomínio, IPTU quando aplicável, manutenção), e eventuais custos iniciais como documentação, registros e taxas que podem surgir no caminho. Mesmo que a ferramenta não trate tudo, ela cria um ponto de partida para que você avalie a “foto completa” do orçamento.
Leitura crítica dos resultados: o que observar antes de avançar
Mesmo com cálculos automáticos, cabe ao usuário interpretar as saídas com cautela. Um especialista em planejamento financeiro costuma recomendar atenção aos seguintes pontos:
- Parcela estimada x parcela contratual: alguns cenários podem refletir parâmetros aproximados. Confirme o que está incluso.
- Variação ao longo do tempo: dependendo das condições do financiamento, pode haver componentes de reajuste. Verifique como isso é tratado no contrato.
- Custos acessórios: taxas, seguros e custos administrativos podem alterar o custo real do compromisso.
- Compatibilidade com renda: simulações costumam avaliar capacidade com base em renda e comprometimento.
Esse cuidado evita que o usuário se planeje para um valor que não represente o conjunto real de encargos previstos.
Para aprofundar a leitura crítica, é útil entender que a parcela “aparece” como um número único, mas costuma ser composta por diferentes componentes. Em muitos modelos de financiamento, há parcela com possível indexação, juros ao longo do tempo, e despesas previstas no pacote do contrato (como seguros). Quando o usuário não confere o que está embutido, ele corre o risco de comparar “parcelas” que não são equivalentes.
Outra dimensão relevante é a sensibilidade ao orçamento. Mesmo que a parcela caiba no mês atual, a vida real pode incluir variações de despesas. Por isso, vale fazer um teste simples: se o orçamento mensal diminuir temporariamente (por exemplo, redução de horas extras, gastos inesperados com saúde, aumento de custo de transporte), a parcela continuaria sendo suportável? A simulação permite aproximar a estabilidade do plano.
Em resumo: leia o resultado como uma estimativa educada. Trate a simulação como “hipótese de trabalho” e transforme a hipótese em evidência na etapa formal.
Comparando cenários no Simulador Minha Casa (sem “achismo”)
Em vez de buscar apenas “o menor valor de parcela”, a abordagem mais consistente é comparar cenários sob diferentes hipóteses e observar efeitos colaterais. Por exemplo:
- Se você aumenta o prazo, a parcela pode reduzir, mas o custo total tende a crescer.
- Se você aumenta a entrada, geralmente reduz o valor financiado e pode melhorar o custo final estimado.
- Se você ajusta renda e despesas, o resultado passa a refletir melhor a capacidade de pagamento real.
Esse tipo de comparação cria um caminho decisório mais sólido, útil tanto para quem compra o primeiro imóvel quanto para quem migra de uma condição de moradia para outra.
Quando você compara cenários, você abandona o “achismo” e passa a usar lógica. Em vez de “acho que dá”, você calcula “se eu fizer X, a parcela estimada vira Y; e se eu fizer Z, o impacto é W”. Isso muda o processo: você passa a tomar decisões com base em trade-offs explícitos.
Uma forma prática de comparar é definir metas e limites. Por exemplo: estabelecer que a parcela máxima pode ser até um determinado percentual da renda líquida ou que não deve comprometer integralmente o orçamento de categorias essenciais (alimentação, transporte, saúde, educação). Em seguida, você usa o simulador para encontrar prazos e entradas que respeitem esses limites.
Ao fazer comparações, tente manter consistência: não mude quatro variáveis ao mesmo tempo. Se você alterar valor do imóvel e prazo e entrada simultaneamente, fica difícil atribuir a mudança de parcela à causa real. O ideal é testar uma variável por rodada, como será detalhado na seção do guia passo a passo.
Perspectiva de mercado: o que torna um simulador confiável
Na prática, a utilidade do Simulador Minha Casa depende da qualidade do modelo de cálculo e da transparência do que é considerado. Profissionais da área costumam olhar para:
- Clareza de entradas: o usuário deve entender quais dados são solicitados e por quê.
- Critérios do cálculo: fórmulas, prazos e componentes utilizados devem estar coerentes com práticas do setor.
- Atualização de parâmetros: taxas e regras, quando aplicáveis, precisam estar alinhadas ao período de uso.
- Comunicação de limites: bons simuladores sinalizam que são estimativas e orientam verificação posterior.
Quando esses elementos estão presentes, a ferramenta tende a ser mais útil para planejamento — e menos um “número solto”.
Confiabilidade, porém, não significa “certeza absoluta”. O mercado de crédito é influenciado por condições macroeconômicas e por políticas específicas. Por isso, mesmo em simuladores bem feitos, pode haver variações quando a contratação efetiva ocorre.
Um simulador confiável costuma também apresentar consistência lógica. Por exemplo, se você aumenta a entrada, é comum que o valor financiado diminua e, com isso, a parcela estimada tenda a diminuir (mantidas as demais condições). Se você percebe um comportamento “estranho” do resultado, isso pode indicar que o modelo não está adequado ao caso real ou que os parâmetros de entrada não foram preenchidos corretamente.
Além disso, um bom simulador costuma oferecer orientação sobre como tratar dados. Se a ferramenta pergunta renda mensal, por exemplo, ela pode sugerir que você considere renda comprovável e renda líquida. Quando o usuário preenche “estimativas soltas” sem checar coerência, o resultado perde utilidade. A confiabilidade do simulador, então, também depende da qualidade das informações fornecidas.
Condições e requisitos: onde o simulador ajuda e onde ele não decide
É comum que pessoas confundam simulação com aprovação. A simulação costuma servir para organizar a viabilidade e planejar fluxo de pagamento. Porém, elegibilidade depende de análise cadastral, documentação e regras específicas da modalidade. Por isso, a postura mais objetiva é: use o simulador para reduzir incertezas, mas valide requisitos nas etapas formais.
Para evitar frustração, vale estabelecer desde o início uma expectativa saudável: a simulação aponta se determinado caminho “parece possível”. A aprovação, contudo, depende de critérios que podem incluir histórico, comprovação de renda, consistência cadastral, documentação do imóvel, e enquadramento em regras de programas específicos.
Mesmo que você tenha parcela compatível com o orçamento, o processo pode não avançar por motivos alheios ao cálculo. Por exemplo: pendências documentais, divergências cadastrais, impossibilidade de enquadrar em determinada faixa de renda, indisponibilidade do imóvel dentro do programa, ou condições que não se cumprem no momento formal.
Esse ponto é especialmente importante para quem planeja uma compra em curto prazo. Ao usar a simulação, você pode estimar parcela, mas também deve criar um cronograma realista para documentação e validação. Assim, a decisão não fica “presa” apenas à simulação; ela avança para uma execução baseada em prazos e conformidade.
Tabela comparativa (como usar a simulação para decidir)
| Etapa | Objetivo | O que comparar | Condição/resultado esperado |
|---|---|---|---|
| Definir capacidade de pagamento | Evitar compromisso acima do confortável | Parcela estimada versus orçamento mensal | Resultado deve caber no fluxo de caixa, considerando despesas essenciais |
| Testar cenários de entrada | Compreender o impacto do valor inicial | Valor financiado e parcela projetada | Entrada maior tende a reduzir o valor a financiar e pode melhorar o custo estimado |
| Ajustar prazo | Encontrar equilíbrio entre parcela e custo total | Prazo, parcela e montante estimado | Prazo maior pode reduzir parcela, mas tende a aumentar custo total |
| Revisar composição de encargos | Garantir que a simulação reflita o contrato | O que está incluso na parcela | Você deve confirmar taxas/seguros/custos no momento da contratação |
| Preparar documentação | Reduzir atrasos no processo formal | Itens exigidos e prazos de validade | Ter documentos organizados acelera a análise e minimiza pendências |
Uma tabela como essa ajuda a transformar a simulação em um processo. Em vez de apenas “rodar números”, você define em que ponto do seu planejamento o simulador entra e o que precisa ser validado depois. Isso diminui o risco de você gastar tempo tentando melhorar um número no simulador enquanto negligencia uma etapa documental que poderia atrasar o projeto.
Para tornar ainda mais prático, você pode completar a tabela com uma coluna pessoal: “o que farei agora”. Por exemplo: na etapa “Preparar documentação”, você pode colocar “separar comprovantes de renda e atualizar cadastros”. Dessa forma, a simulação deixa de ser apenas cálculo e vira organização de execução.
Guia passo a passo: do primeiro número ao plano final
A seguir, um roteiro prático para usar o Simulador Minha Casa com método. A ideia é transformar a simulação em decisão — e não apenas em curiosidade matemática.
Se você nunca usou um simulador antes, uma dica é tratá-lo como um laboratório. Você não está “comprando” agora; está testando possibilidades. Isso reduz a pressão e melhora a qualidade das decisões, porque você consegue comparar com calma.
Outro ponto importante é separar a decisão em camadas: primeiro, decidir se o compromisso cabe no orçamento; segundo, decidir qual combinação (entrada x prazo) melhor respeita sua estratégia; terceiro, planejar como você vai atravessar a etapa documental e contratual. Quando você faz isso, o simulador se torna uma ferramenta de decisão e não uma fonte de ansiedade.
Passo 1: Reúna informações financeiras consistentes
Antes de preencher qualquer campo, organize sua base: renda mensal, despesas recorrentes e eventuais receitas adicionais. Essa etapa é crucial porque cenários ruins geralmente nascem de premissas frágeis.
Para tornar essa coleta mais realista, considere o conceito de renda líquida e renda comprovável. Muitas pessoas têm renda “do mês” que varia (comissões, extras, trabalhos temporários). Ao simular, tente usar a parte mais estável e mais provável de comprovação. Se você usa uma renda que varia muito, o resultado pode parecer viável agora, mas não ser mantido na análise formal.
Além disso, evite “esquecer” despesas recorrentes. Despesas como alimentação fora, remédios, transporte, contas essenciais e custos educacionais podem parecer pequenas isoladamente, mas somadas elas afetam o que sobra do orçamento. Uma simulação mais fiel exige que você inclua o que realmente gasta.
Uma recomendação comum de planejamento financeiro é calcular um “orçamento de sobrevivência” (custos essenciais) e um “orçamento flexível” (lazer, extras e variações). Assim, ao avaliar a parcela, você consegue entender quanto do orçamento flexível estaria sendo comprometido e se o compromisso ainda é suportável em meses difíceis.
Passo 2: Defina objetivos claros (primeira entrada, melhoria de moradia, etc.)
Decida o que você quer otimizar: menor parcela no curto prazo, menor custo total, ou equilíbrio entre ambos. Um simulador é mais útil quando você sabe qual “tipo” de resultado procura.
Objetivos diferentes levam a escolhas diferentes. Por exemplo, se o objetivo é reduzir risco no curto prazo, você pode priorizar uma parcela que caiba confortavelmente, mesmo que isso signifique maior custo total. Se o objetivo é maximizar economia ao longo do tempo, você pode priorizar condições que reduzam o valor financiado e o custo estimado, ainda que a parcela seja um pouco mais alta.
Além do objetivo econômico, considere também o objetivo de vida. Há pessoas que preferem pagar mais para terminar antes e reduzir o tempo de comprometimento; outras preferem esticar o prazo para manter liquidez e reserva. Nenhuma dessas abordagens é “errada” por si só: o que muda é o alinhamento com sua estratégia pessoal.
Para ajudar a definir objetivo, vale fazer perguntas: “Se eu tiver um imprevisto, qual cenário me permite continuar pagando?” e “Qual parcela me deixa seguro mesmo se a renda oscilar?” Com respostas sinceras, a simulação se torna um instrumento de escolha.
Passo 3: Faça o primeiro cenário “realista”
Comece com dados próximos da sua realidade e com condições que você realmente considera. É melhor construir um cenário plausível do que buscar o melhor caso teórico.
Um erro frequente é começar simulando condições ideais: entrada muito alta que você não tem, renda acima do que consegue comprovar, ou prazo que você não pretende manter. Quando o cenário “perfeito” aparece, a pessoa se empolga e depois descobre que não era possível naquele formato. O resultado é frustração e retrabalho.
Por isso, inicie com o cenário que você consegue imaginar executando de verdade. Depois, teste “melhorias” com variações controladas. Assim, você mantém uma referência realista e consegue identificar qual ajuste vale a pena perseguir.
Por exemplo, se você pretende dar uma entrada menor do que gostaria, faça primeiro um cenário com a entrada que você realmente teria. Ao ver a parcela estimada, você identifica se existe margem para melhorar entrando um pouco mais, ajustando prazo ou buscando um imóvel em faixa de valor menor.
Passo 4: Varie uma variável por vez
Para enxergar relação de causa e efeito, altere apenas um fator por rodada: primeiro, ajuste entrada; depois, prazo; depois, renda (se houver capacidade de comprovação). Isso evita conclusões confusas.
Quando você muda muitas variáveis ao mesmo tempo, você perde a capacidade de atribuir a mudança ao fator correto. Isso é especialmente importante em decisões de longo prazo, porque pequenas diferenças de entrada e prazo podem alterar o planejamento de forma relevante. O objetivo aqui é construir entendimento, não apenas obter um número.
Uma rotina eficiente pode ser assim: escolha uma condição base (cenário A). Então, crie o cenário B aumentando a entrada em um valor específico. Em seguida, crie o cenário C alterando o prazo, mantendo entrada e demais fatores constantes. Por fim, crie o cenário D ajustando renda (somente se fizer sentido e se houver comprovação). Ao comparar A, B, C e D, você aprende o comportamento do sistema e toma decisão com mais confiança.
Outra vantagem de variar uma variável por vez é que você identifica o “ponto de equilíbrio”. Em muitos casos, a pessoa descobre que reduzir um pouco o prazo não aumenta demais a parcela, ou que aumentar a entrada em um valor específico reduz a parcela de forma significativa. Sem esse método, esses insights podem passar despercebidos.
Passo 5: Verifique o que está incluso na parcela
Ao interpretar resultados, confira se o valor projetado considera encargos como seguros e taxas, conforme o modelo adotado. Se houver incerteza, registre o que precisa ser confirmado na etapa formal.
Na vida real, a parcela pode vir acompanhada de cobranças que o usuário não considerou. Alguns contratos incluem componentes que variam conforme regras do período e do enquadramento. Por isso, mesmo que a parcela estimada “caiba”, você precisa ter clareza do pacote completo de encargos mensais.
Para organizar essa checagem, registre em um checklist tudo o que você precisa confirmar depois, como: composição da parcela, periodicidade de reajustes, existência de seguros e sua natureza, e eventuais taxas de manutenção. Você pode levar esse checklist para a conversa com o canal responsável e pedir que esclareçam itens específicos.
Essa atitude tem um benefício adicional: melhora sua negociação. Quando você sabe o que está incluso, você consegue comparar propostas com critérios equivalentes e pedir ajustes ou explicações baseadas em pontos concretos.
Se você estiver comparando dois caminhos diferentes (por exemplo, dois tipos de contrato ou dois ofertantes), a checagem do que está incluso é ainda mais importante. Duas parcelas com números semelhantes podem ter composições diferentes. A simulação ajuda a estimar, mas a confirmação formal protege contra divergências.
Passo 6: Confirme prazos e condições com a instituição
A simulação aponta caminhos, mas quem valida é o processo formal. Faça uma checagem com a instituição ou canal responsável para confirmar parâmetros e condições vigentes.
Essa etapa é essencial porque as condições podem mudar. Mesmo que o simulador seja atualizado, ainda pode existir diferença entre as condições no momento da simulação e as condições no momento da contratação. Além disso, instituições podem ter regras operacionais e procedimentos internos que não aparecem na ferramenta.
Na conversa formal, vale pedir que expliquem: quais documentos são necessários, prazos de validade, como é o fluxo do processo (etapas e tempo estimado), quais condições podem alterar a proposta (por exemplo, análise cadastral e disponibilidade de crédito) e como funciona o reajuste/atualização se houver previsão contratual.
Se possível, peça também exemplos de como o contrato se comporta no tempo. Em vez de apenas ouvir uma explicação, solicite que mostrem projeções de parcela em marcos específicos (por exemplo, em meses iniciais e em períodos posteriores), para que você entenda o comportamento do compromisso.
Uma boa prática é formalizar dúvidas por escrito (por e-mail ou protocolo quando aplicável). Isso evita que pontos importantes sejam resolvidos apenas “na conversa” e depois se perca a referência do que foi combinado.
Passo 7: Traga a decisão para o seu plano de longo prazo
Mesmo com parcela compatível, analise o cenário de estresse: mudanças de emprego, aumento de despesas e necessidades futuras. Planejamento responsável é mais sobre resiliência do que sobre “aproveitar uma taxa” no papel.
Financiamentos e compromissos de moradia costumam durar muitos anos. Por isso, o que decide a qualidade da compra não é apenas a parcela inicial, mas a capacidade de manter o pagamento ao longo do tempo. Se você hoje está bem, mas prevê instabilidade de renda ou mudanças importantes no futuro próximo, é prudente incluir isso no planejamento.
Faça um teste de estresse simples: imagine uma redução de renda por alguns meses ou um aumento de despesas essenciais. Você teria uma reserva para atravessar? Se não, talvez seja necessário ajustar entrada, reavaliar prazo ou mesmo rever o valor do imóvel.
Além da estabilidade financeira, considere a estabilidade familiar. Mudanças como nascimento de filho, cuidado com familiares idosos, mudança de cidade, e outras variações podem impactar o orçamento. A decisão de compra pode ser a mesma, mas seu plano de reserva e seu nível de conforto precisam acompanhar a realidade.
Por fim, pense em manutenção do imóvel e custos de convivência. Em condomínios, custos mensais podem surgir ou sofrer reajustes. A simulação pode não capturar esses efeitos com precisão, mas você pode estimar com base no histórico do condomínio (quando houver) e na experiência prática com custos do entorno.
Condições e requisitos comuns (visão orientativa)
Sem assumir regras específicas de cada instituição, é comum que processos de financiamento/viabilização de moradia considerem pontos como:
- Compatibilidade de renda e comprometimento: capacidade de pagamento com base em comprovação.
- Documentação e cadastro atualizados: documentos válidos e informações consistentes.
- Regras do programa/modalidade: cada modalidade pode ter critérios próprios de elegibilidade.
- Conformidade cadastral: histórico e verificação de dados.
O Simulador Minha Casa ajuda a preparar essas etapas ao antecipar uma faixa de parcela e a lógica do ajuste entre entrada e prazo, mas não substitui a análise formal.
Na prática, a maior parte dos entraves costuma ocorrer quando há inconsistência entre o cenário simulado e o cenário formal. Exemplos: renda declarada que não pode ser comprovada na análise, despesas essenciais omitidas que tornam o comprometimento maior do que o suposto, documentação com validade vencida, ou informações divergentes. Por isso, o simulador deve ser tratado como etapa preparatória: ele organiza a simulação, mas você deve organizar também a evidência.
Uma recomendação importante é evitar pressa documental. Se você deixar para última hora, qualquer problema pequeno (exemplo: documento expirado, certidão com inconsistência, comprovante sem identificação) pode atrasar o andamento. Ao planejar, você antecipa o que pode dar trabalho.
Se você estiver com pressa por causa de prazos do imóvel (por exemplo, prazo de reserva, prazo de escolha de unidade ou prazo de campanha), ainda assim mantenha o método: simular com antecedência e preparar documentação desde o início. Dessa forma, você não “corre atrás” com a cabeça no último dia.
FAQs sobre Simulador Minha Casa
1) O Simulador Minha Casa garante aprovação?
Não. A simulação serve para estimar cenários e apoiar planejamento. A aprovação depende de análise cadastral, documentação e regras vigentes do programa ou instituição responsável.
É útil manter essa distinção mental: simulação é uma etapa de planejamento; aprovação é uma etapa de elegibilidade e validação formal. Quando você separa as duas coisas, você diminui frustração e mantém o foco no que pode controlar: seu orçamento e sua preparação documental.
2) Por que a parcela do simulador pode diferir da parcela contratual?
Porque a simulação pode usar parâmetros de entrada e premissas aproximadas. No contrato, podem existir encargos, taxas, seguros e critérios específicos que alteram o valor final.
Além disso, alguns dados podem ser preenchidos com estimativas durante a simulação. Se você depois fornece informações mais detalhadas (ou se há confirmação de renda e composição do valor financiado), o resultado pode ajustar. Por isso, quando você usar o simulador, trate as conclusões como “prováveis” e deixe o contrato como a fonte final.
3) Qual é o melhor cenário: menor parcela ou menor custo total?
Depende do seu objetivo e da sua tolerância a risco. Menor parcela tende a facilitar o curto prazo; menor custo total costuma ser resultado de condições que impactam o valor financiado e/ou a duração do compromisso.
Em termos práticos, você pode pensar em duas dimensões: conforto mensal e custo ao longo do tempo. Uma estratégia comum é escolher um cenário que ofereça conforto mensal e, dentro disso, buscar reduzir custo total com ajustes razoáveis. Assim, você evita cair na armadilha de “parcelinha baixa” que compromete o custo final de forma excessiva, ou de “custo total menor” que coloca o orçamento no limite e aumenta risco de inadimplência.
4) O que devo fazer antes de usar o simulador?
Leve para a simulação informações consistentes: renda, despesas recorrentes e a entrada que você realmente pode oferecer. Isso aumenta a qualidade das comparações.
Como preparação adicional, organize também documentos pessoais e comprovantes financeiros em uma pasta (digital ou física). Mesmo que você ainda não vá enviar tudo, ter a organização ajuda a reduzir o tempo entre a decisão e a etapa formal.
5) Posso refazer quantas simulações quiser?
Em geral, sim. A prática recomendada é testar cenários relevantes, variando uma variável por vez, para entender o efeito real sobre parcela e custo estimado.
Na verdade, refazer simulações é parte do processo. Você está aprendendo como o conjunto de parâmetros afeta o resultado. O importante é registrar os cenários para não se perder e evitar decisões impulsivas baseadas em um resultado isolado.
6) Há alguma “condição” que eu devo observar nos resultados?
Observe se o resultado considera encargos, como seguros e taxas, e confirme as premissas utilizadas. Se houver campos com incerteza, trate-os como pontos para validação na etapa formal.
Uma condição que muitos usuários ignoram é o comportamento no tempo (reajustes, variações e regras de atualização). Mesmo que a parcela inicial pareça boa, você precisa entender como ela evolui para avaliar risco de longo prazo.
7) O simulador substitui consultoria financeira?
Não. Ele é uma ferramenta de apoio. Uma análise mais completa pode considerar orçamento familiar, estabilidade de renda, reserva de emergência e cenários de estresse.
Se você tem renda variável, dívidas preexistentes, ou histórico de restrição, vale buscar orientação. Não é porque a simulação “aponta” algo que isso significa que é o melhor para o seu perfil. Um olhar profissional pode trazer ajustes no orçamento e estratégias para reduzir risco.
Fontes e base de referência (para uma leitura objetiva)
Para avaliar produtos e práticas de crédito imobiliário, recomenda-se considerar referências institucionais e relatórios de mercado. Entre as fontes comumente utilizadas no setor, destacam-se:
- Banco Central do Brasil (BCB): normas, orientações e informações sobre o Sistema Financeiro Nacional.
- SFH/SFI e normativos aplicáveis: diretrizes regulatórias publicadas por órgãos competentes.
- Relatórios e estudos setoriais: publicações de entidades do setor que detalham indicadores e comportamento de crédito (sempre com recorte e metodologia claros).
Ao interpretar qualquer indicador, prefira dados com metodologia divulgada e evite conclusões baseadas em estimativas sem contexto.
Quando o objetivo é decisão prática, o mais importante é combinar fontes regulatórias e entendimento do seu caso. Mesmo que você encontre informações gerais, ainda assim cada família tem uma realidade de renda, despesas e capacidade de reserva. Por isso, use fontes para compreender o “ambiente”, mas use a simulação para compreender o “seu encaixe” dentro do ambiente.
Como aplicar a simulação no contexto de “nearby” (planejamento local sem achismos)
Mesmo quando sua pesquisa envolve regiões específicas, a lógica do Simulador Minha Casa permanece: adequar o compromisso ao seu orçamento e entender o impacto de entrada e prazo. Em áreas “nearby”, o usuário tende a considerar particularidades do mercado local (como padrões de oferta, custo de serviços e dinâmica de oferta de imóveis). Por isso, após a simulação, vale alinhar o resultado com dados do imóvel pretendido e com os custos do entorno, como condomínio, tributos e despesas de manutenção — itens que podem alterar o equilíbrio do orçamento.
Na prática, “nearby” pode significar buscar moradia em bairros ou cidades próximas onde há variação de preço e de custo de vida. Quando você faz simulação sem considerar essa variação, corre o risco de escolher um imóvel “aprovável” no cálculo, mas “inadequado” no orçamento total por causa de despesas locais mais altas.
Uma forma de integrar a dimensão local ao planejamento é estimar o “custo mensal completo”. Além da parcela do financiamento, liste despesas do imóvel e do entorno: condomínio (se houver), custo estimado de água e gás, tarifas de energia, manutenção e reparos (mesmo que estimados), e tributos quando aplicável. Você também pode incluir custos de deslocamento, pois morar “mais longe” pode aumentar despesas mensais com transporte e tempo.
Outra dimensão local relevante é o tempo de exposição a imprevistos. Em algumas regiões, pode haver variação maior de custos e serviços. Em regiões com maior volatilidade, um plano com margem de segurança tende a ser mais adequado. O simulador ajuda no valor da parcela; o planejamento local ajuda no impacto do ambiente sobre o orçamento.
Para quem está comparando imóveis em “nearby”, a recomendação é: simule em cada faixa de preço que você realmente considera e compare também os custos recorrentes do imóvel. Se um imóvel tem valor de compra maior, pode parecer “ruim” no simulador, mas pode ter condomínio menor ou melhor custo de manutenção. A decisão final deve considerar a soma dos custos mensais, não apenas a parcela estimada.
Recomendações finais: use o simulador como instrumento de decisão
O valor do Simulador Minha Casa não está em produzir “a melhor parcela” como resposta definitiva, mas em oferecer um método para comparar cenários com consistência. Quando você combina simulação com leitura crítica e verificação das condições contratuais, o planejamento ganha qualidade e o processo tende a ser mais eficiente.
Se você pretende avançar, o caminho responsável é: simular, comparar, revisar o que está incluso e confirmar requisitos na etapa formal. Assim, sua decisão fica sustentada por números e por condições reais, alinhando expectativas à capacidade de pagamento.
Antes de encerrar o ciclo de decisões, vale reforçar um checklist final:
- Você testou mais de um cenário relevante e registrou as diferenças?
- A parcela estimada considera encargos ou você precisa confirmar isso no contrato?
- Você comparou parcela com o orçamento de forma realista, incluindo despesas essenciais?
- Você planejou um cenário de estresse (mudanças de renda e aumento de despesas)?
- Você organizou a etapa documental e entendeu que simulação não é aprovação?
Quando essas perguntas são respondidas com sinceridade, a simulação deixa de ser apenas um cálculo e vira uma ferramenta de planejamento consciente. E planejamento consciente é, no fim, o que melhora suas chances de manter o sonho da casa própria com segurança, estabilidade e clareza ao longo do tempo.
-
1

A Guide to Cost-Efficient Small Electric Cars for Seniors
-
2
Mastering Debt Consolidation: Boost Your Credit Score and Manage Interest Rates
-
3
Your Guide to Loans, Credit Checks, and Interest Rates
-
4
Affordable Independent Living: Finding the Right Senior Housing
-
5
Guide to Senior Living Apartments: Affordable and Comfortable Environments