Cartão de Alimentação: guia prático e requisitos
Este guia analisa, de forma objetiva, como funciona o Cartão de Alimentação, o que considerar na escolha e quais são os requisitos usuais para adesão e uso. O texto contextualiza o tema, descreve benefícios e limites regulatórios e apresenta orientações em linguagem acessível, complementadas por uma tabela comparativa e um passo a passo para reduzir erros e garantir conformidade.
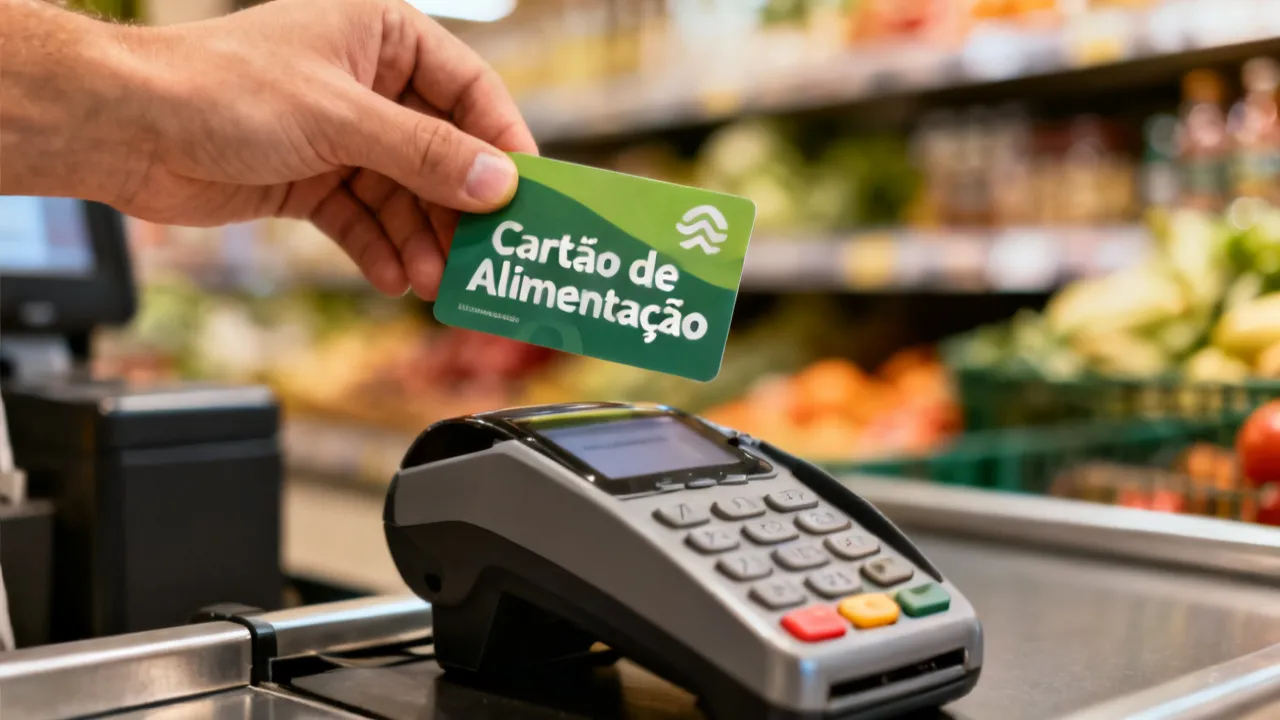
Panorama essencial do Cartão de Alimentação e como usá-lo com segurança
O Cartão de Alimentação funciona como um instrumento de pagamento voltado a despesas elegíveis com alimentação, utilizado em redes credenciadas e, em geral, gerido por uma empresa emissora e por um empregador (quando aplicável). Antes de decidir, o ponto mais importante é entender regras de elegibilidade, rede onde pode ser usado, forma de carregamento e condições de validade, pois é aí que se concentram os acertos e os riscos operacionais.
Para orientar sua análise, este artigo aborda o tema com foco em critérios práticos e em conformidade, sem recorrer a promessas de resultados. A discussão parte do funcionamento do benefício, passa pela lógica do mercado (emissor–estabelecimento–usuário) e termina com requisitos, condições e respostas para dúvidas frequentes. Quando surgirem diferenças entre programas, elas tendem a depender do contrato do empregador, do regulamento interno e da política do emissor.
Ao longo do texto, você encontrará: (1) explicações sobre como a transação é autorizada; (2) orientações para reduzir recusas e bloqueios; (3) checklists para revisar termos e extratos; (4) boas práticas de segurança digital e de uso cotidiano; (5) exemplos do tipo de problema mais comum — e como identificar sua causa com rapidez. A meta é que você compreenda o cartão como um sistema com regras próprias, e não como um “cartão comum” de gasto livre.
O que é, na prática, o Cartão de Alimentação
Em termos operacionais, o Cartão de Alimentação é um meio de pagamento eletrónico (cartão físico e, muitas vezes, também virtual/app, conforme a instituição) que concentra recursos destinados a compras específicas relacionadas com alimentação. Em geral, a distribuição dos valores ocorre por meio de carregamentos periódicos (pelo empregador ou por outra entidade responsável), e o gasto é validado na transação conforme categorias aceitas pelo sistema e pelas regras do programa.
Do ponto de vista do usuário, isso cria uma vantagem de gestão: em vez de “desorganizar” gastos do mês com várias categorias, o consumo ocorre em um canal delimitado, o que facilita conciliação e previsibilidade. Do ponto de vista do mercado, o cartão reduz fricção em reembolsos e acelera o fluxo financeiro entre as partes, com validação automática na loja.
Uma observação importante: o Cartão de Alimentação costuma funcionar como “saldo” (ou “crédito dedicado”) que tem regras de uso. Isso implica que: (a) o cartão pode até parecer um cartão bancário, mas não se comporta como um cartão de crédito; (b) o saldo não é “dinheiro livre”; e (c) a aceitação depende do processo de autorização e do enquadramento da compra.
Por isso, quando usuários relatam “deveria funcionar porque o cartão é aceito naquele supermercado”, muitas vezes a aceitação existe apenas para uma parte do conjunto de produtos comprados (ou para a forma específica de classificar a operação no caixa). Assim, entender o que o terminal realmente está autorizando (e quais códigos de categoria estão sendo aplicados) é essencial para evitar surpresas.
Como o setor opera: emissor, empresa e estabelecimento
Para compreender por que as regras podem variar, vale visualizar a cadeia típica:
- Emissor: plataforma que gere o saldo, autoriza transações e estabelece as regras técnicas (tokenização, validação e integração com POS).
- Contratante (frequentemente o empregador): define adesão, elegibilidade, frequência de carregamento e critérios internos de participação.
- Rede credenciada: estabelecimentos autorizados a aceitar o cartão, com categorização e padrões de transação definidos para evitar usos indevidos.
Essa arquitetura explica por que “funciona em X lugares” e “não funciona em Y” não são declarações arbitrárias: são consequência de credenciamento, categoria de produto/serviço e regras de autorização. Assim, antes de contar com o cartão em um ponto específico de venda, o procedimento mais seguro é confirmar a aceitação e o tipo de transação suportada.
Além disso, o emissor e a rede normalmente usam mecanismos para reduzir fraude e usos fora do objetivo. Na prática, isso pode se refletir em recusas que parecem “inexplicadas” para o usuário. No entanto, na maioria dos casos, há um motivo verificável: saldo insuficiente, cartão não ativado, transação fora de categoria permitida, divergência de dados do beneficiário, problema de terminal ou rotina de comunicação entre sistemas.
Uma forma útil de pensar: o Cartão de Alimentação é “autorizado” por uma entidade (o emissor) no momento da compra. O estabelecimento apenas “solicita” a autorização por meio do seu terminal de pagamento. Se o emissor não aprovar conforme regras internas, a compra é recusada — mesmo que o estabelecimento, em outras circunstâncias, aceite.
Quais critérios costumam impactar a experiência do usuário
Especialistas do setor de pagamentos e benefícios costumam concentrar a avaliação em quatro dimensões:
- Elegibilidade e finalidade: quais tipos de compra são aceitos e quais não são (por exemplo, categorias comerciais fora do escopo).
- Rede e cobertura: quantidade e distribuição de estabelecimentos credenciados e como a rede se comporta em diferentes regiões.
- Condições de utilização: regras de saldo, validade, prazos de carregamento e eventuais limites por transação ou por dia (quando existentes).
- Transparência e suporte: acesso a extratos, canal de atendimento e capacidade de contestar operações quando necessário.
Uma avaliação madura do Cartão de Alimentação envolve comparar essas dimensões entre ofertas equivalentes, em vez de olhar apenas para “o cartão em si”.
Na vida real, a experiência do usuário é determinada menos pelo design do plástico e mais por detalhes como: como o extrato está estruturado, se o histórico mostra “motivo da recusa” quando aplicável, qual a frequência de atualização do saldo no sistema e como o suporte orienta a pessoa para resolver o problema sem “tentativas cegas”.
Por isso, se você está escolhendo (ou avaliando) um programa, vale fazer perguntas objetivas: “Como consulto o extrato?”, “Qual é o prazo para contestação?”, “O saldo expira? Se expira, em quanto tempo?”, “A rede cobre o meu bairro/rota?”, “Há limite por compra?” — e pedir, por escrito, o regulamento ou o documento oficial do programa.
Cuidados práticos para evitar bloqueios e frustrações
Na prática, muitas dificuldades surgem por desencontro entre expectativa do usuário e regras técnicas do programa. Para reduzir isso, tenha atenção a:
- Categoria do pagamento: alguns estabelecimentos podem aceitar o cartão para determinados itens e não para outros, dependendo da forma como o caixa classifica a operação.
- Autorização em tempo real: o saldo pode ser insuficiente, o cartão pode estar inativo por algum motivo operacional, ou a transação pode ser recusada por regra de elegibilidade.
- Conferência do extrato: acompanhar o histórico ajuda a identificar inconsistências cedo, dentro do prazo de contestação estabelecido pelo emissor.
Esse conjunto de hábitos costuma ser mais eficiente do que tentar “contornar” recusas no momento da compra. Em geral, insistir sem diagnóstico tende a gerar: (a) desgaste com o caixa/estabelecimento; (b) filas e perda de tempo; (c) risco de duplicidade de tentativa; e (d) frustração com o programa.
Uma recomendação prática: antes de sair para compras, verifique o saldo disponível e, se possível, confirme o carregamento mais recente. Isso diminui a chance de recusa por insuficiência de saldo. Se o seu extrato permitir, confira também a data de validade do saldo carregado.
Outra dimensão é a organização dos itens no carrinho. Quando um estabelecimento permite separar categorias (por exemplo, itens claramente enquadrados como alimentação e itens que não são), pode ajudar ajustar a forma de pagamento. A depender do sistema do caixa, misturar itens elegíveis e não elegíveis numa única transação pode resultar em recusa total ou em recusa parcial — conforme a forma como o POS envia as informações ao emissor.
Por fim, se você usa cartão físico, mantenha-o em bom estado, pois cartões danificados (chip/golpe no chip, tarja desgastada) podem gerar problemas de leitura. Se o programa possui alternativa virtual/app, ter essa rota como “plano B” pode ser útil.
Comparação objetiva: requisitos e condições típicas (tabela)
A seguir, apresento uma comparação conceitual (sem vínculos com empresas específicas) das condições que normalmente aparecem em programas de Cartão de Alimentação. Use como checklist para alinhar expectativas com o regulamento do seu programa.
| Item de verificação | O que observar no programa | Por que isso importa |
|---|---|---|
| Elegibilidade do beneficiário | Condições de participação definidas pelo contratante (ex.: vínculo, carga horária, critérios internos) | Evita tentar uso quando o saldo não será carregado ou quando a adesão não estiver ativa |
| Fonte e periodicidade do carregamento | Quando e por quem o saldo é carregado; frequência e data de processamento | Impacta disponibilidade para compras e planejamento financeiro |
| Rede credenciada | Cobertura e categorias aceitas por tipo de estabelecimento | Define onde o cartão funciona na prática |
| Regras de saldo e validade | Se o saldo expira, se há prazos, e como funciona a transição mensal | Evita perder valores por expiração ou por janelas de uso |
| Limites por transação | Existência de teto por compra ou por período (quando previsto) | Reduz recusas na hora do pagamento |
| Transparência e extratos | Disponibilidade de histórico detalhado e canal para contestação | Facilita auditoria pessoal e resolução de divergências |
| Atendimento e suporte | Como acionar suporte, canais e prazos de resposta | Garante orientação rápida em caso de problemas operacionais |
Para tornar a tabela ainda mais útil, pense nela como um roteiro de leitura do regulamento. Sempre que você localizar um item que não entendeu (por exemplo, “limite por transação” ou “saldo por janela”), busque esclarecimento antes de depender do cartão para uma compra grande. Quando o problema aparece depois, é comum o usuário ter pouca documentação e pouco histórico — o que dificulta a contestação.
Na prática, a melhor forma de “prevenir” é construir uma linha do tempo pessoal: datas de carregamento, datas de compras e datas de eventuais ajustes. O extrato é o seu “registro de verdade” para buscar explicações.
Passo a passo: como avaliar e começar a usar seu Cartão de Alimentação
Para ajudar na decisão e na implementação, siga este roteiro em sequência:
- Verifique a sua elegibilidade: confirme, com o setor responsável (RH/benefícios) ou com a administração do programa, se você está com adesão ativa e em situação regular.
- Solicite o regulamento do programa: antes de sair para compras, confirme regras de finalidade, categorias aceitas e condições de saldo.
- Confirme a rede credenciada nas proximidades: consulte a aceitação em supermercados, mercearias, hipermercados e outros estabelecimentos que você realmente usa no dia a dia. Se houver variação por categoria, isso também deve ser esclarecido.
- Faça uma primeira compra “controlada”: uma compra menor no local onde você confia na aceitação ajuda a confirmar se há saldo e se o terminal autoriza o tipo de operação.
- Acompanhe o extrato nas primeiras semanas: identifique lançamentos, datas de carregamento e eventuais ajustes.
- Em caso de recusa, não persista sem diagnóstico: anote horário, valor e local; depois acione suporte conforme o canal indicado no regulamento.
Esse fluxo é especialmente recomendado quando o usuário muda de emissor, de rede ou de modelo de benefício.
Você pode transformar esse passo a passo em um “check antes da compra”. Por exemplo, quando for usar pela primeira vez em um estabelecimento novo: (1) confira o saldo; (2) lembre quais itens pretende comprar; (3) se possível, prefira itens mais claramente alimentares; (4) tente uma transação menor antes de comprar um carrinho grande; e (5) guarde comprovante se houver qualquer divergência.
Outra sugestão prática: se o seu programa permite cartão virtual, registre o cartão no app e mantenha os dados protegidos (senha forte e autenticação quando disponível). Assim, você evita perder o controle se o cartão físico for danificado ou extraviado.
Condições e requisitos: o que geralmente é exigido
Embora os termos possam variar conforme o programa, é comum que a utilização do Cartão de Alimentação esteja condicionada a:
- Ativação do cartão e vínculo ao beneficiário correto.
- Carregamento de saldo dentro das datas previstas.
- Respeito às categorias elegíveis, conforme a regra do emissor/contratante.
- Uso em estabelecimentos credenciados e sob procedimentos de POS aplicáveis.
- Conformidade com políticas internas do contratante (por exemplo, regras de elegibilidade, jornada ou eventuais ajustes no mês).
Se algum desses pontos falhar, a recusa tende a acontecer de forma imediata (por validação em tempo real), o que reforça a importância de checar condições antes de presumir funcionamento.
Vale destacar que “ativação” não significa apenas ter o cartão em mãos. Muitos programas exigem: (a) cadastro no sistema; (b) validação do beneficiário; (c) ativação via canal digital; e (d) sincronização do saldo. Assim, mesmo que o cartão exista fisicamente, ele pode estar tecnicamente indisponível até concluir a ativação e o carregamento.
Além disso, em contextos trabalhistas, pode haver alterações de vínculo (admissão, afastamento, mudança de regime). Dependendo do contrato, isso pode refletir em suspensão do carregamento ou em bloqueio do cartão. O usuário deve interpretar o bloqueio não como “falha do cartão”, mas como resultado de regra de elegibilidade do programa.
Qualidade e segurança: o que o usuário deve esperar do ecossistema
Do ponto de vista de boas práticas em pagamentos, a qualidade do serviço costuma refletir em:
- Estabilidade do sistema (menos recusas “inexplicadas”).
- Disponibilidade de extratos e histórico de transações.
- Rotina de atendimento para casos de divergência.
- Controles para transações dentro do escopo (evitando usos fora do objetivo).
Na linguagem do setor, isso se traduz em governança, monitoração e trilhas de auditoria. Mesmo sem o usuário ter acesso técnico a esses controles, eles impactam diretamente a experiência.
Quando a plataforma tem boa governança, o usuário tende a notar: (1) atualização consistente do saldo após carregamento; (2) extrato com informações claras (data, valor, estabelecimento, identificação de transação quando possível); (3) suporte capaz de orientar em quais passos tomar; e (4) processos de contestação relativamente previsíveis.
Quando a qualidade é menor (ou quando a operação é mais complexa), o usuário pode observar: (a) extratos que demoram para refletir compras; (b) falta de clareza no motivo da recusa; (c) dificuldade de contato; e (d) respostas demoradas em casos de contestação.
Importante: segurança aqui não é apenas “não cair em golpe”. Segurança também envolve: proteger o dispositivo (cartão virtual/app), proteger dados de acesso, monitorar movimentações e seguir procedimentos corretos para bloqueio e contestação.
Benefícios para a organização e para o consumidor
Embora o foco deste guia seja o usuário e a operação do Cartão de Alimentação, o mercado costuma apresentar ganhos para ambas as pontas:
- Para a organização: melhor previsibilidade do orçamento do benefício, redução de reembolsos manuais e padronização do processo.
- Para o consumidor: facilidade para administrar gastos com alimentação e menor necessidade de processamento de recibos.
Ao avaliar opções, é importante lembrar que “benefícios” não substituem a leitura do regulamento: o que realmente determina o uso é a regra operacional, não apenas o discurso comercial.
Do lado da organização, um ponto-chave é o controle: elegibilidade, limites, auditoria e relatórios. Isso melhora a conformidade e reduz fraudes. Do lado do consumidor, os ganhos se refletem em conveniência e em previsibilidade, mas podem existir trade-offs: algumas pessoas percebem limitações em certos tipos de compra (por exemplo, itens que “parecem” alimentares, mas que o sistema classifica como outra categoria).
Por isso, a melhor atitude do usuário é tratar o cartão como um instrumento com regras próprias. Em vez de pensar “quero comprar e o cartão tem que aceitar”, pense “o programa autoriza categorias X em estabelecimentos credenciados com saldo e validade Y”. Isso reduz ansiedade e frustração.
O que não presumir: limitações comuns do Cartão de Alimentação
Especialistas costumam alertar para três pressupostos que frequentemente causam problemas:
- “Se o estabelecimento aceita, então tudo será aceito.” Na prática, a aceitação pode depender do tipo de compra e da forma como o sistema classifica o item.
- “Saldo sempre rende igual ao mês inteiro.” Regras de validade e janelas de carregamento podem alterar o comportamento do saldo.
- “Extrato é apenas para conferência.” Extratos são também a base para contestação e para auditoria pessoal.
Uma abordagem responsável é tratar o Cartão de Alimentação como um instrumento com regras próprias, integradas ao ecossistema de pagamentos.
Além dessas três, existem outras suposições comuns que merecem atenção:
- “Cartão funciona em qualquer horário e sem falhas.” Pode haver instabilidades pontuais entre emissor e adquirente (rede), especialmente em horários de pico.
- “Se a primeira tentativa falhar, a segunda sempre resolve.” Sem diagnóstico, a recusa pode persistir por regra de categoria, saldo insuficiente ou bloqueio de elegibilidade.
- “Se o valor foi autorizado, não há necessidade de conferir.” Acontecimentos como cancelamentos, estornos ou processamento tardio podem mudar o saldo ao longo do tempo.
Por isso, a segurança operacional do usuário é construída com hábitos: conferir extrato, guardar comprovantes quando houver divergência e acionar suporte com dados completos.
Contexto regulatório e referências confiáveis
Em muitos países, benefícios vinculados a alimentação são regidos por marcos legais e por interpretações institucionais que definem elegibilidade e limites. Para manter a análise objetiva e alinhada a práticas de compliance, recomenda-se consultar os textos oficiais e normas do seu país/entidade reguladora. Como referências gerais do setor de pagamentos, vale acompanhar publicações de autoridades competentes e relatórios de organismos reconhecidos que tratam de evolução do mercado, segurança e infraestrutura de pagamentos.
Fontes institucionais para referência (exemplos de boas práticas): Banco Central (ou equivalente nacional), relatórios de supervisão em pagamentos do setor público, e publicações de associações industriais de meios de pagamento. Se você me disser o país (ou a política do seu programa), posso indicar com mais precisão quais documentos consultar.
Ao ler documentos oficiais, procure termos como: definição do benefício, enquadramento de despesas elegíveis, regra de validade/expiração quando aplicável, mecanismos de fiscalização e requisitos de transparência para beneficiários. Mesmo que o usuário não precise ser especialista em regulações, compreender o “porquê” das regras ajuda a interpretar recusas e limites.
Também vale observar que, em alguns contextos, o cartão não pode ser usado para qualquer tipo de compra, por motivos de conformidade. Isso pode envolver: (a) restrições de categoria fiscal; (b) proibição de conversão em cash (dinheiro); e (c) monitoramento para evitar fraude. Essas diretrizes são relevantes para entender por que “tentativas para driblar” tendem a ser barradas pelo emissor.
Segurança digital e prevenção a golpes: cuidados que fazem diferença
Mesmo quando o programa é legítimo, a segurança do usuário depende de comportamento e de proteção de dados. Abaixo estão práticas recomendadas para reduzir riscos de fraude e para lidar melhor com incidentes.
Proteja o acesso ao cartão virtual e às suas credenciais
- Use senhas fortes e únicas para o app/portal do emissor. Evite reutilizar senha de e-mail ou redes sociais.
- Ative autenticação adicional (quando disponível), como verificação em duas etapas.
- Evite links suspeitos: abra o portal apenas a partir do endereço oficial que você já conhece ou salvou nos favoritos.
- Não compartilhe códigos recebidos por SMS/WhatsApp/e-mail. Em golpes comuns, o criminoso pede um código para “regularizar” o benefício.
Monitore transações e carregamentos
- Faça uma verificação rápida do extrato após carregamentos e após compras relevantes.
- Se o extrato trouxer detalhes (data, estabelecimento, valor), compare com suas compras.
- Ao notar algo incomum, suspenda o uso e acione o suporte conforme orientação do regulamento.
Em caso de perda, roubo ou suspeita
- Avise rapidamente o emissor/atendimento para bloqueio. Quanto mais cedo, menor a janela para uso indevido.
- Registre informações (data/hora do incidente, último local de uso, número do cartão quando aplicável).
- Evite “negociar” com terceiros que prometem reativar saldo ou “resolver” por fora do canal oficial.
Na prática, golpes mais frequentes não “hackeiam” necessariamente o sistema do cartão; eles tentam induzir o usuário a fornecer dados. Por isso, a principal defesa é comportamental: não clicar em links, não fornecer códigos e conferir a legitimidade do canal de atendimento.
Como lidar com recusas: diagnóstico sem insistência cega
Uma recusa no momento do pagamento é uma das situações mais estressantes para quem usa o Cartão de Alimentação. Contudo, você pode transformar o incidente em um processo de diagnóstico com passos objetivos.
1) Verifique o básico: saldo, validade e disponibilidade
Antes de concluir que “não funciona”, confirme se o extrato mostra saldo disponível e se não há validade expirada para a parcela carregada. Alguns programas operam por janelas e podem reduzir a disponibilidade se o saldo carregado anterior expira.
2) Considere limite por transação ou regra de categoria
Se você tenta uma compra grande, é possível haver limite por transação. Se o estabelecimento for de múltiplos segmentos (por exemplo, uma loja com “mix” de produtos), o enquadramento de itens pode variar por categoria fiscal. Uma compra que mistura itens elegíveis e itens não elegíveis pode levar à recusa.
3) Avalie o status do cartão
Cartões podem estar bloqueados por motivos operacionais, por alteração de elegibilidade ou por necessidade de atualização cadastral. Se o cartão não foi ativado corretamente, a primeira tentativa pode falhar.
4) Repare no comportamento do POS (terminal) e na mensagem
Quando o terminal apresenta uma mensagem de recusa, registre o que aparece (se o sistema informar um código ou motivo). Isso ajuda o suporte a categorizar o problema. Mesmo sem código, registre o dia e horário.
5) Acione suporte com evidências
Para contestar, prepare informações: valor, data/hora, estabelecimento, forma de pagamento (cartão físico/app), e qualquer comprovante. Se possível, inclua print do extrato e o número de protocolo do atendimento.
Um ponto importante: insistir repetidamente na mesma transação pode apenas gerar mais tentativas recusadas e aumentar frustração. O melhor caminho é interromper e diagnosticar.
Extrato: como ler, o que procurar e como usar em contestação
O extrato é a fonte de verdade do que ocorreu com seu benefício. Em vez de encará-lo como um documento “para depois”, trate-o como uma ferramenta diária/semana de controle.
Itens comuns que você deve buscar no extrato
- Carregamentos: data de processamento, valor e eventuais referências do carregamento.
- Compras: data, estabelecimento, valor e identificação da transação (quando o sistema fornece).
- Cancelamentos/estornos: quando aparecem como ajustes, eles alteram o saldo.
- Saldo disponível: pode ser mostrado em tempo real ou com atraso operacional.
Diferença entre “lançamento” e “processamento final”
Em sistemas de pagamento, pode haver diferença entre a fase em que a transação é registrada e a fase em que fica “finalizada” contabilmente. Por isso, às vezes o saldo aparenta mudar e depois reverte ou ajusta com estorno. Ao interpretar seu extrato, acompanhe a evolução por alguns dias, especialmente em datas de processamento.
Como usar o extrato em contestação
- Faça um print ou exporte o histórico do dia da compra.
- Compare com seu comprovante e com sua rotina (se você realmente fez aquela compra).
- Se houver divergência de valor, anote o valor correto que você considera e o valor que foi debitado.
- Abra solicitação no canal oficial dentro do prazo indicado.
Ao contestar, documentação clara costuma acelerar o processo. Se você tentar resolver apenas com explicação verbal (“acho que foi errado”), sem evidências, o suporte pode pedir mais informações. Portanto, organize seu material desde o início.
Rede credenciada e cobertura: como confirmar “onde funciona” de verdade
Um dos maiores fatores de frustração é descobrir na hora que o cartão não foi aceito naquele local. Para reduzir o risco, você precisa diferenciar:
- Estabelecimento conhecido por aceitar o cartão em alguma circunstância;
- Categoria específica (departamento do mercado, forma de operação, tipo de produto);
- Terminal e integração (um caixa pode estar configurado de forma diferente do outro).
Como confirmar de forma segura?
- Consulte a lista de rede no portal/app do emissor (quando disponível). Se houver filtros por região/categoria, use.
- Teste com compra pequena em estabelecimento novo ou em loja que você não usa com frequência.
- Observe padrões: se sempre falha em determinado tipo de item, isso pode apontar para categoria não elegível.
- Seja específico ao reportar: “falhou no caixa X do estabelecimento Y no horário Z”, em vez de “não funciona nesse lugar”.
Essa postura aumenta a chance de o suporte identificar o problema real (categoria/código de transação/integração do terminal) e orientar a solução.
Limites, validade e planejamento: como usar o saldo com eficiência
Muitos usuários tratam o saldo como se ele fosse linear e sempre disponível. No entanto, regras de validade e limites podem afetar sua capacidade de compra.
Validade por janela e saldo parcial
Em alguns programas, o saldo pode expirar após determinado período (por exemplo, até o fim do mês) ou pode ter janelas de carregamento. Isso pode gerar situações em que você “tem saldo”, mas ele pertence a uma parcela já expirada ou a uma parcela que ainda não está liberada.
Como se proteger?
- Confira no extrato a data de validade/expiração quando disponível.
- Planeje compras maiores para períodos imediatamente após o carregamento, se o programa tiver expiração mensal.
- Evite deixar o saldo “acumulando” sem checar as regras.
Limites por transação e por dia
Se existir limite por compra ou por dia, a recusa pode acontecer somente em compras acima do teto. Nesse caso, dividir a compra pode funcionar, desde que você respeite categorias elegíveis e o modo como o caixa processa a transação.
Entretanto, não assuma que “dividir sempre resolve”. Se a regra é de categoria ou elegibilidade, dividir por valor pode não resolver. Por isso, o correto é verificar o motivo do “não aprovado” no extrato ou no suporte.
Planejamento de rotina
Uma estratégia de planejamento comum é:
- manter uma reserva (mesmo que pequena) de saldo para “ajustes de última hora”;
- usar o cartão para itens mais claramente elegíveis e consistentes;
- evitar compras mistas complexas quando você está em dúvida se todos os itens se enquadram.
Esse estilo de uso tende a reduzir recusas e a melhorar a experiência.
Boas práticas de uso cotidiano (sem complicar)
Você não precisa transformar o Cartão de Alimentação em um projeto burocrático. Mas algumas boas práticas ajudam bastante:
- Trate o cartão como instrumento dedicado: não presuma que todo tipo de item será aceito.
- Conferir o saldo antes de sair: reduz recusas por insuficiência.
- Use o extrato como rotina: uma revisão semanal ou após carregamentos é suficiente para a maioria das pessoas.
- Guarde comprovantes quando houver divergência (valor, data, item não reconhecido).
- Se houver bloqueio, procure o suporte e não tente “forçar” a compra repetidamente.
Esse conjunto de hábitos é simples, mas cria previsibilidade. Em sistemas de pagamento, previsibilidade é segurança operacional.
Exemplos comuns de situações reais e como interpretar
Para tornar o conteúdo mais prático, seguem exemplos do tipo de cenário que usuários costumam enfrentar — e como pensar sobre o que está acontecendo.
Exemplo 1: o supermercado aceita o cartão, mas a compra é recusada
Interpretação mais comum: apesar de o estabelecimento aceitar o cartão, o item ou a categoria específica da compra pode não ser elegível, ou o limite por transação pode ter sido excedido. Outra possibilidade é divergência operacional do terminal (menos comum, mas acontece). O próximo passo é checar extrato: a transação aparece como recusada ou nem chega a ser registrada? Se aparecer, o suporte pode rastrear.
Exemplo 2: carregamentos parecem “atrasar”
Interpretação: o carregamento pode estar programado para processamento em data específica, e a atualização do saldo pode levar algum tempo. O correto é verificar o regulamento e conferir no extrato quando o valor foi processado. Em alguns programas, pode haver diferença entre data de “disponibilização” e data de “reflexo no extrato”.
Exemplo 3: compras feitas no fim do mês e extrato divergente
Interpretação: pode haver processamento que atravessa a virada do mês, com estorno/correção conforme regra operacional. A leitura do extrato nos primeiros dias pode indicar ajustes. Se a divergência persistir além do prazo indicado no regulamento, então vale contestar com evidências.
Exemplo 4: usuário tenta usar o cartão em outra cidade e falha
Interpretação: rede credenciada pode variar por região ou pode haver estabelecimentos credenciados, mas com configurações diferentes. Mesmo em redes conhecidas, a aceitação depende do credenciamento e integração do terminal. O que funciona em uma unidade pode falhar em outra, dependendo da parametrização.
Exemplo 5: cartão novo e primeira compra recusada
Interpretação: pode ainda não estar ativado, pode depender de sincronização de dados do beneficiário, ou pode não ter saldo carregado. O extrato (ou o portal/app) deve mostrar status do cartão e saldo. Se estiver sem saldo, a recusa é esperada; se houver saldo, mas ainda assim não autoriza, é caso para suporte.
Boas práticas finais para uma experiência previsível
Ao longo do tempo, o padrão mais eficiente para quem usa Cartão de Alimentação é simples: ler o regulamento, conferir extratos, testar em locais confiáveis e usar categorias elegíveis. Quando aparece uma recusa, a estratégia correta é diagnosticar (saldo, categoria, credenciamento e ativação), em vez de insistir sem orientação.
Se você quer aumentar ainda mais a previsibilidade, adote o hábito de manter um “dossiê pessoal” básico: (1) prints ou registros do extrato; (2) comprovantes de compras em caso de divergência; (3) número de protocolo de atendimento quando você acionar suporte; (4) uma lista dos estabelecimentos onde o cartão funciona de forma mais consistente para você.
Isso não apenas facilita resolver incidentes, como também reduz o tempo de resposta quando você precisa contestar algo. Em problemas de pagamento, rapidez e documentação fazem diferença.
Se você quiser, posso adaptar este guia para o seu contexto específico informando: país, se o cartão é via empregador ou programa público/privado, e quais estabelecimentos você mais frequenta nas proximidades. Assim, as seções de requisitos e o passo a passo podem ficar ainda mais alinhados à realidade do seu uso.
Perguntas frequentes (FAQs)
1) O Cartão de Alimentação pode ser usado em qualquer supermercado?
Em geral, o uso depende de credenciamento e do modo como a transação é classificada no terminal. Mesmo em redes conhecidas, pode haver variação por categoria e por configuração do caixa. O mais seguro é confirmar a aceitação no regulamento e testar com uma compra pequena.
2) Por que a compra é recusada, mesmo com saldo?
Recusas podem ocorrer por regras de elegibilidade do programa, por limite por transação, por categoria do item ou por divergência operacional (ex.: ativação não concluída, saldo bloqueado por ajuste). A verificação do extrato e o suporte do emissor/contratante geralmente esclarecem a causa.
3) O saldo do Cartão de Alimentação expira?
Isso depende do programa específico. Alguns modelos têm validade por janela de processamento; outros operam com saldo que permanece por mais tempo. Consulte o regulamento do seu benefício.
4) Como faço para consultar o extrato?
Normalmente há aplicativo, portal ou área do cliente do emissor, com histórico de transações. Se o programa for ligado a RH/benefícios, pode existir também acesso via canais internos do contratante. Em caso de discrepância, o extrato serve como base para contestação.
5) Posso usar o Cartão de Alimentação para compras não alimentares?
Na maioria dos programas, o uso deve respeitar a finalidade definida (alimentação). Compras fora do escopo tendem a ser recusadas ou podem gerar procedimentos de regularização conforme a regra do emissor e do contratante.
6) O que devo fazer se houver lançamento incorreto?
Registre data, horário e local, guarde comprovantes quando disponíveis e abra solicitação no canal de suporte indicado no regulamento. A resposta costuma depender de prazos internos e da documentação fornecida.
7) Existe limite por dia ou por compra?
Alguns programas definem limites. Mesmo quando não há um limite visível ao usuário, pode haver restrições técnicas por categoria ou por autorização. Por isso, a consulta ao regulamento e o extrato são essenciais.
8) O Cartão de Alimentação substitui outros benefícios?
Depende da política do empregador/contratante. Em geral, pode coexistir com outros benefícios (por exemplo, transporte ou refeição), mas as regras de elegibilidade e uso podem ser independentes. Verifique o que foi contratado e o que está em vigor para você.
9) Como escolher um programa/fornecedor?
Uma decisão bem informada costuma comparar: cobertura de rede nas proximidades, clareza do regulamento, transparência de extrato, qualidade do suporte, consistência de autorização e condições de carregamento e validade.
10) O uso do Cartão de Alimentação pode variar conforme a região?
Sim. A rede credenciada e as categorias aceitas podem diferir, especialmente quando há maior ou menor densidade de estabelecimentos e integrações comerciais. Por isso, vale confirmar a aceitação na sua rotina, incluindo compras em mercados e lojas locais.
-
1

A Guide to Cost-Efficient Small Electric Cars for Seniors
-
2
Mastering Debt Consolidation: Boost Your Credit Score and Manage Interest Rates
-
3
Your Guide to Loans, Credit Checks, and Interest Rates
-
4
Affordable Independent Living: Finding the Right Senior Housing
-
5
Guide to Senior Living Apartments: Affordable and Comfortable Environments